Khi thực hiện dự án đầu tư từ Việt Nam ra nước ngoài, nhà đầu tư không chỉ phải tuân thủ các quy định về cấp, điều chỉnh Giấy chứng nhận đăng ký đầu tư ra nước ngoài mà còn phải thực hiện chế độ báo cáo định kỳ về tình hình hoạt động của dự án.
Từ năm 2026, chế độ báo cáo đầu tư ra nước ngoài được thực hiện theo Luật Đầu tư 2025, Nghị định 103/2026/NĐ-CP và hệ thống biểu mẫu mới tại Thông tư 38/2026/TT-BTC.
Trong đó, Mẫu I.15 – Báo cáo định kỳ hàng 6 tháng tình hình hoạt động dự án đầu tư tại nước ngoài là biểu mẫu dành cho nhà đầu tư thực hiện báo cáo định kỳ 6 tháng. Thông tư 38/2026/TT-BTC được ban hành ngày 31/03/2026 và có hiệu lực từ ngày 15/04/2026.
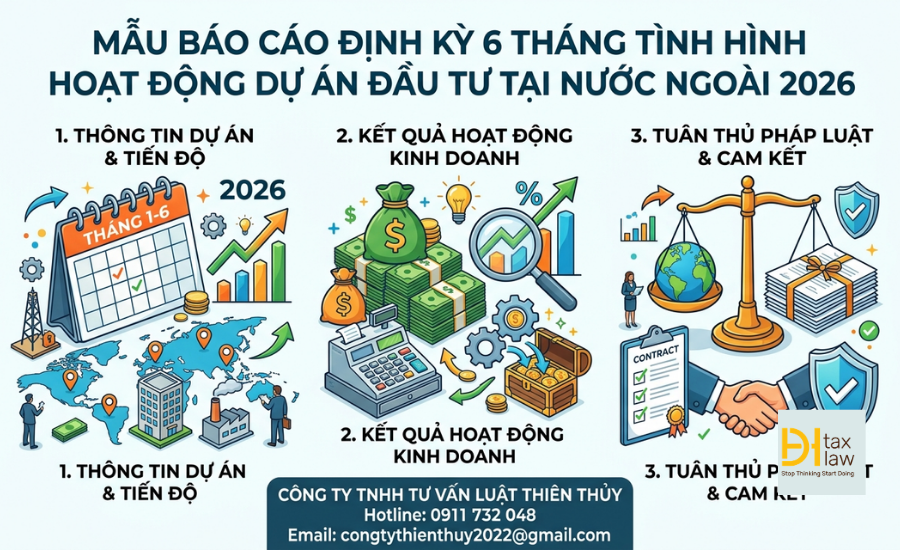
1. Mẫu báo cáo định kỳ 6 tháng đầu tư ra nước ngoài năm 2026 là mẫu nào?
Mẫu I.15 – Báo cáo định kỳ hàng 6 tháng tình hình hoạt động dự án đầu tư tại nước ngoài được ban hành tại Phụ lục I kèm theo Thông tư 38/2026/TT-BTC.
Mẫu báo cáo được xây dựng trên cơ sở:
Thông tư 38/2026/TT-BTC hiện là văn bản quy định hệ thống mẫu văn bản, báo cáo về đầu tư từ Việt Nam ra nước ngoài và đã thay thế các nội dung về đầu tư ra nước ngoài trước đây tại Thông tư 03/2021/TT-BKHĐT và các văn bản sửa đổi có liên quan.
Theo danh mục biểu mẫu của Thông tư 38/2026/TT-BTC:
Như vậy, doanh nghiệp không nên sử dụng nhầm Mẫu I.16 hoặc Mẫu I.17 khi thực hiện báo cáo 6 tháng.
2. Thời hạn nộp báo cáo 6 tháng đầu tư ra nước ngoài năm 2026
Theo chính Mẫu I.15, thời hạn thực hiện báo cáo là trước ngày 20 của tháng sau kỳ báo cáo.
Như vậy, có thể hiểu:
Ví dụ:
Nếu báo cáo cho kỳ từ tháng 01/2026 đến tháng 06/2026, nhà đầu tư phải thực hiện báo cáo trước ngày 20/07/2026.
Nếu báo cáo cho kỳ từ tháng 07/2026 đến tháng 12/2026, thời hạn báo cáo là trước ngày 20/01/2027.
Doanh nghiệp nên thiết lập lịch theo dõi riêng đối với nghĩa vụ này để tránh bỏ sót thời hạn.
3. Nhà đầu tư cần chuẩn bị những thông tin gì để lập báo cáo 6 tháng?
Để lập Mẫu I.15 chính xác, doanh nghiệp nên chuẩn bị trước các nhóm thông tin sau:
Thông tin pháp lý của dự án
Bao gồm:
Thông tin về dòng vốn
Cần xác định riêng:
Một lỗi cần tránh là nhầm số phát sinh trong kỳ với số lũy kế. Mẫu I.15 yêu cầu thể hiện riêng hai loại số liệu này.
Thông tin về tiến độ dự án
Doanh nghiệp cần đối chiếu tình hình thực tế với:
Nếu có chậm tiến độ hoặc khó khăn, cần chuẩn bị nội dung giải trình và phương án xử lý.
4. Không thực hiện báo cáo đầu tư ra nước ngoài có bị xử lý không?
Có.
Điều 35 Nghị định 103/2026/NĐ-CP quy định các biện pháp xử lý đối với trường hợp nhà đầu tư không thực hiện chế độ báo cáo, gồm:
Đặc biệt, thời gian nhà đầu tư thực hiện yêu cầu báo cáo bổ sung không được tính vào thời hạn xem xét hồ sơ theo quy định.
Do đó, việc báo cáo định kỳ không nên được xem là thủ tục mang tính hình thức.
5. Báo cáo 6 tháng khác gì báo cáo năm?
Doanh nghiệp có dự án đầu tư ra nước ngoài có thể phải thực hiện nhiều loại báo cáo khác nhau.
Báo cáo định kỳ 6 tháng
Sử dụng Mẫu I.15.
Thời hạn: trước ngày 20 của tháng sau kỳ báo cáo.
Báo cáo định kỳ năm
Sử dụng Mẫu I.16.
Thời hạn: trước ngày 15 tháng 02 của năm sau năm báo cáo.
Báo cáo tình hình hoạt động đầu tư ra nước ngoài cho năm tài chính
Sử dụng Mẫu I.17.
Đây là loại báo cáo có nội dung khác với báo cáo định kỳ 6 tháng, tập trung vào tình hình hoạt động kinh doanh và nghĩa vụ tài chính của dự án trong năm tài chính.
Do đó, doanh nghiệp cần xây dựng lịch báo cáo riêng cho từng loại thay vì chỉ theo dõi một mốc thời gian chung.
6. Dự án đầu tư ra nước ngoài không có Giấy chứng nhận đăng ký đầu tư có phải báo cáo không?
Cần phân biệt trường hợp dự án thuộc diện cấp và không thuộc diện cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài.
Luật Đầu tư 2025 quy định nhà đầu tư thực hiện chế độ báo cáo hoạt động đầu tư ở nước ngoài. Nghị định 103/2026/NĐ-CP và Thông tư 38/2026/TT-BTC cũng xây dựng biểu mẫu áp dụng cho cả các trường hợp không thuộc diện cấp Giấy chứng nhận trong một số thủ tục, báo cáo tương ứng.
Đáng chú ý, Thông tư 38/2026/TT-BTC có Mẫu I.21 – Thông báo về việc chấm dứt hoạt động đầu tư ra nước ngoài áp dụng đối với dự án không thuộc diện cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài.
Do đó, không nên mặc định rằng “không có Giấy chứng nhận đăng ký đầu tư ra nước ngoài” đồng nghĩa với việc không có nghĩa vụ báo cáo.
Doanh nghiệp cần xác định đúng hình thức đầu tư và loại dự án trước khi xác định biểu mẫu áp dụng.
7. Quy trình thực hiện báo cáo đầu tư ra nước ngoài năm 2026
Doanh nghiệp có thể thực hiện theo quy trình cơ bản sau:
Bước 1: Kiểm tra kỳ báo cáo
Xác định dự án thuộc kỳ 6 tháng đầu năm hay 6 tháng cuối năm.
Bước 2: Rà soát hồ sơ dự án
Kiểm tra:
Bước 3: Tổng hợp số liệu
Đặc biệt kiểm tra số vốn:
Đồng thời xác định số tiền đã chuyển về Việt Nam trong kỳ và lũy kế.
Bước 4: Đánh giá tiến độ
Đối chiếu tình hình thực tế với tiến độ được ghi nhận trong hồ sơ đầu tư.
Bước 5: Lập Mẫu I.15
Điền đầy đủ các phần của Báo cáo định kỳ 6 tháng tình hình hoạt động dự án đầu tư tại nước ngoài.
Bước 6: Kiểm tra và ký báo cáo
Người có thẩm quyền của nhà đầu tư ký báo cáo; trường hợp nhà đầu tư là tổ chức/doanh nghiệp thì thực hiện theo yêu cầu về người ký, chức danh và đóng dấu nếu có của biểu mẫu.
Bước 7: Gửi báo cáo
Thực hiện báo cáo theo quy định bằng văn bản và thông qua Hệ thống thông tin quốc gia về đầu tư, bảo đảm đúng thời hạn.
Luật Thiên Thủy hỗ trợ báo cáo đầu tư ra nước ngoài
Chế độ báo cáo đầu tư ra nước ngoài liên quan đồng thời đến hồ sơ đầu tư, dòng vốn, ngoại hối và tình trạng thực tế của dự án. Nếu số liệu báo cáo không thống nhất với hồ sơ đầu tư hoặc dữ liệu quản lý, doanh nghiệp có thể phải giải trình và thực hiện bổ sung.
Luật Thiên Thủy hỗ trợ nhà đầu tư:
Đối với doanh nghiệp đang chuẩn bị đầu tư ra nước ngoài, DH Tax Law cũng hỗ trợ tư vấn từ bước đăng ký đầu tư ra nước ngoài, chuẩn bị hồ sơ, thực hiện thủ tục cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài đến quản lý và báo cáo trong quá trình triển khai dự án.
Kết luận
Mẫu báo cáo định kỳ 6 tháng tình hình hoạt động dự án đầu tư tại nước ngoài năm 2026 hiện được thực hiện theo Mẫu I.15 Phụ lục I ban hành kèm theo Thông tư 38/2026/TT-BTC.
Mẫu báo cáo gồm 4 nhóm nội dung chính: thông tin nhà đầu tư; tình hình thực hiện hoạt động đầu tư ra nước ngoài; tiến độ thực hiện hoạt động đầu tư; tình hình hoạt động hiện nay của dự án. Thời hạn thực hiện là trước ngày 20 của tháng sau kỳ báo cáo.
Nhà đầu tư cần đặc biệt chú ý việc phân biệt số vốn phát sinh trong kỳ và số vốn lũy kế, đối chiếu tiến độ thực tế với Giấy chứng nhận đăng ký đầu tư ra nước ngoài và thực hiện báo cáo đúng trên Hệ thống thông tin quốc gia về đầu tư.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048
Email: congtythienthuy2022@gmail.com