Không phải mọi công ty cổ phần đều bắt buộc phải thành lập Ban kiểm soát. Theo Luật Doanh nghiệp hiện hành, công ty cổ phần được lựa chọn một trong hai mô hình tổ chức quản lý.
Một mô hình có Ban kiểm soát; mô hình còn lại không có Ban kiểm soát nhưng phải bảo đảm có thành viên Hội đồng quản trị độc lập và Ủy ban kiểm toán trực thuộc Hội đồng quản trị.
Đáng chú ý, ngay cả khi lựa chọn mô hình có Ban kiểm soát, pháp luật cũng có trường hợp cho phép công ty cổ phần không bắt buộc phải thành lập Ban kiểm soát.
Vì vậy, khi thành lập hoặc tổ chức lại công ty cổ phần, doanh nghiệp cần xác định đúng mô hình quản trị thay vì mặc nhiên cho rằng mọi công ty cổ phần đều phải có Ban kiểm soát.
1. Ban kiểm soát trong công ty cổ phần là gì?
Ban kiểm soát là bộ phận thực hiện chức năng kiểm tra, giám sát đối với hoạt động quản lý và điều hành công ty.
Trong mô hình quản trị có Ban kiểm soát, bộ máy công ty cổ phần gồm:
Ban kiểm soát hoạt động nhằm giám sát Hội đồng quản trị, Giám đốc hoặc Tổng giám đốc trong quá trình quản lý, điều hành; đồng thời kiểm tra tính hợp pháp, hợp lý, trung thực và cẩn trọng trong hoạt động kinh doanh, kế toán, thống kê và lập báo cáo tài chính.
Do đó, Ban kiểm soát không phải là bộ phận trực tiếp điều hành hoạt động kinh doanh hằng ngày mà thực hiện chức năng kiểm tra, giám sát theo thẩm quyền.
2. Công ty cổ phần được lựa chọn mấy mô hình quản trị?
Theo Điều 137 Luật Doanh nghiệp, trừ trường hợp pháp luật về chứng khoán có quy định khác, công ty cổ phần được lựa chọn một trong hai mô hình.
Mô hình 1: Có Ban kiểm soát
Cơ cấu gồm:
Đại hội đồng cổ đông → Hội đồng quản trị → Ban kiểm soát → Giám đốc/Tổng giám đốc
Trong đó, Ban kiểm soát thực hiện chức năng kiểm tra, giám sát theo quy định của Luật Doanh nghiệp và Điều lệ công ty.
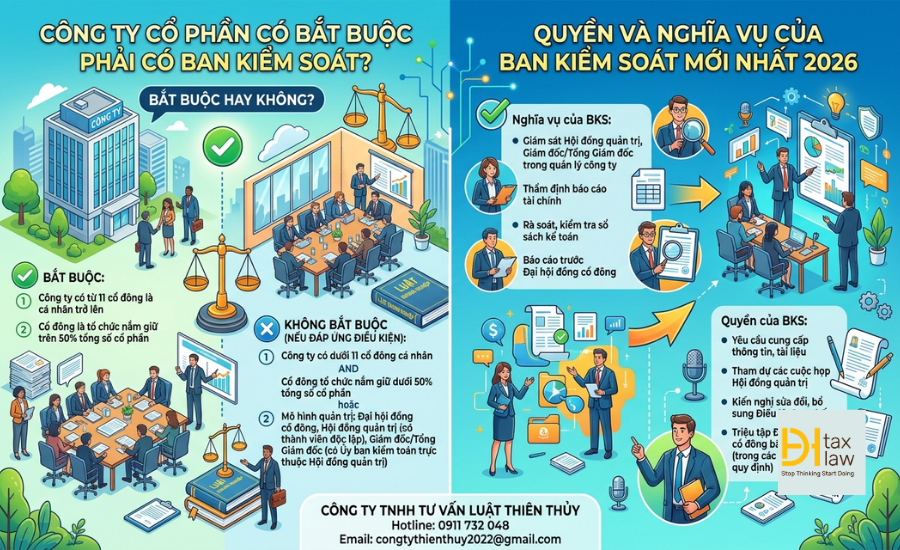
Tuy nhiên, công ty cổ phần có dưới 11 cổ đông và các cổ đông là tổ chức sở hữu dưới 50% tổng số cổ phần của công ty thì không bắt buộc phải có Ban kiểm soát dù lựa chọn mô hình này.
Mô hình 2: Không có Ban kiểm soát
Công ty có thể lựa chọn mô hình:
Khi lựa chọn mô hình này, công ty phải đáp ứng yêu cầu về cơ cấu kiểm soát thay thế, trong đó:
Cơ cấu tổ chức, chức năng và nhiệm vụ của Ủy ban kiểm toán được quy định tại Điều lệ công ty hoặc quy chế hoạt động do Hội đồng quản trị ban hành.
Như vậy, không có Ban kiểm soát không có nghĩa là công ty không có cơ chế kiểm tra, giám sát nội bộ. Công ty phải lựa chọn mô hình quản trị phù hợp và đáp ứng đầy đủ điều kiện của mô hình đó.
3. Khi nào công ty cổ phần không bắt buộc phải có Ban kiểm soát?
Có thể hiểu theo hai trường hợp phổ biến:
Trường hợp 1: Công ty lựa chọn mô hình có Ban kiểm soát nhưng thuộc trường hợp dưới 11 cổ đông và các cổ đông là tổ chức sở hữu dưới 50% tổng số cổ phần.
Trường hợp 2: Công ty lựa chọn mô hình không có Ban kiểm soát và tổ chức bộ máy theo hướng có thành viên HĐQT độc lập và Ủy ban kiểm toán trực thuộc HĐQT.
Do đó, trước khi xác định công ty có phải thành lập Ban kiểm soát hay không, cần xem xét cả số lượng cổ đông, tỷ lệ sở hữu của cổ đông tổ chức và mô hình quản trị mà công ty lựa chọn.
4. Ban kiểm soát công ty cổ phần có bao nhiêu thành viên?
Theo Điều 168 Luật Doanh nghiệp, Ban kiểm soát có từ 03 đến 05 Kiểm soát viên.
Nhiệm kỳ của Kiểm soát viên không quá 05 năm và Kiểm soát viên có thể được bầu lại với số nhiệm kỳ không hạn chế.
Trưởng Ban kiểm soát do chính Ban kiểm soát bầu trong số các Kiểm soát viên theo nguyên tắc đa số.
Ngoài ra:
Trường hợp Kiểm soát viên hết nhiệm kỳ nhưng Kiểm soát viên nhiệm kỳ mới chưa được bầu thì Kiểm soát viên cũ tiếp tục thực hiện quyền và nghĩa vụ cho đến khi Kiểm soát viên nhiệm kỳ mới được bầu và nhận nhiệm vụ.
5. Ban kiểm soát có quyền và nghĩa vụ gì?
Quyền và nghĩa vụ của Ban kiểm soát được quy định chủ yếu tại Điều 170 Luật Doanh nghiệp. Một số nhiệm vụ quan trọng gồm:
Giám sát Hội đồng quản trị và Ban điều hành
Ban kiểm soát giám sát Hội đồng quản trị, Giám đốc hoặc Tổng giám đốc trong việc quản lý và điều hành công ty.
Đây là chức năng cốt lõi của Ban kiểm soát, nhằm góp phần bảo đảm hoạt động quản trị, điều hành được thực hiện đúng pháp luật, Điều lệ và quyết định của Đại hội đồng cổ đông.
Kiểm tra hoạt động quản lý, điều hành
Ban kiểm soát kiểm tra:
Thẩm định báo cáo của công ty
Ban kiểm soát có trách nhiệm thẩm định tính đầy đủ, hợp pháp và trung thực của:
Kết quả thẩm định được trình tại cuộc họp Đại hội đồng cổ đông thường niên.
Ban kiểm soát cũng rà soát các hợp đồng, giao dịch với người có liên quan thuộc thẩm quyền phê duyệt của Hội đồng quản trị hoặc Đại hội đồng cổ đông và đưa ra khuyến nghị khi cần thiết.
Kiểm tra hệ thống kiểm soát nội bộ và quản trị rủi ro
Ban kiểm soát có quyền rà soát, kiểm tra và đánh giá hiệu lực, hiệu quả của:
Điều này giúp Ban kiểm soát không chỉ kiểm tra sai phạm đã xảy ra mà còn đánh giá khả năng kiểm soát và phòng ngừa rủi ro trong hoạt động doanh nghiệp.
Xem xét sổ sách và tài liệu của công ty
Khi xét thấy cần thiết hoặc theo nghị quyết của Đại hội đồng cổ đông, hoặc theo yêu cầu của cổ đông/nhóm cổ đông đủ điều kiện, Ban kiểm soát có quyền xem xét:
Khi cổ đông hoặc nhóm cổ đông có quyền yêu cầu Ban kiểm soát kiểm tra, Ban kiểm soát phải thực hiện kiểm tra trong thời hạn luật định và báo cáo kết quả theo quy định.
Kiến nghị biện pháp khắc phục
Khi phát hiện vấn đề trong hoạt động quản trị, Ban kiểm soát có quyền kiến nghị Hội đồng quản trị hoặc Đại hội đồng cổ đông thực hiện các biện pháp:
Nếu phát hiện thành viên Hội đồng quản trị, Giám đốc hoặc Tổng giám đốc có hành vi vi phạm, Ban kiểm soát phải thông báo bằng văn bản và yêu cầu chấm dứt hành vi vi phạm, đồng thời có giải pháp khắc phục hậu quả.
Tham dự các cuộc họp của công ty
Ban kiểm soát được tham dự và tham gia thảo luận tại các cuộc họp:
Ban kiểm soát cũng có thể sử dụng tư vấn độc lập hoặc bộ phận kiểm toán nội bộ để hỗ trợ thực hiện nhiệm vụ được giao.
Dịch vụ tư vấn tổ chức và quản trị công ty cổ phần tại Luật Thiên Thủy
Việc lựa chọn mô hình quản trị công ty cổ phần tưởng như đơn giản nhưng có thể ảnh hưởng trực tiếp đến cơ cấu HĐQT, Ban kiểm soát, Ủy ban kiểm toán, Điều lệ và quy trình ra quyết định của doanh nghiệp.
Luật Thiên Thủy cung cấp dịch vụ tư vấn và hỗ trợ doanh nghiệp trong các công việc như:
Câu hỏi thường gặp
Công ty cổ phần có bắt buộc phải thành lập Ban kiểm soát không?
Không. Công ty cổ phần có thể lựa chọn mô hình có Ban kiểm soát hoặc mô hình không có Ban kiểm soát nhưng phải có thành viên HĐQT độc lập và Ủy ban kiểm toán trực thuộc HĐQT.
Công ty cổ phần có dưới 11 cổ đông có phải lập Ban kiểm soát không?
Không nhất thiết. Nếu công ty có dưới 11 cổ đông và các cổ đông là tổ chức sở hữu dưới 50% tổng số cổ phần thì không bắt buộc phải có Ban kiểm soát khi tổ chức theo mô hình quy định tại điểm a khoản 1 Điều 137 Luật Doanh nghiệp.
Ban kiểm soát có bao nhiêu Kiểm soát viên?
Ban kiểm soát có từ 03 đến 05 Kiểm soát viên, nhiệm kỳ của Kiểm soát viên không quá 05 năm và có thể được bầu lại không hạn chế số nhiệm kỳ.
Công ty không có Ban kiểm soát thì cơ chế kiểm soát được thực hiện thế nào?
Công ty có thể lựa chọn mô hình không có Ban kiểm soát nhưng phải có ít nhất 20% thành viên HĐQT là thành viên độc lập và có Ủy ban kiểm toán trực thuộc HĐQT.
Ban kiểm soát có quyền kiểm tra sổ sách kế toán không?
Có. Trong phạm vi thẩm quyền, Ban kiểm soát có quyền xem xét sổ kế toán, ghi chép kế toán, tài liệu của công ty và công việc quản lý, điều hành khi xét thấy cần thiết hoặc theo nghị quyết Đại hội đồng cổ đông hoặc yêu cầu của cổ đông/nhóm cổ đông đủ điều kiện.
Kết luận
Công ty cổ phần không bắt buộc trong mọi trường hợp phải có Ban kiểm soát. Luật Doanh nghiệp hiện hành cho phép doanh nghiệp lựa chọn giữa mô hình có Ban kiểm soát và mô hình không có Ban kiểm soát nhưng có thành viên HĐQT độc lập cùng Ủy ban kiểm toán.
Nếu lựa chọn mô hình có Ban kiểm soát, doanh nghiệp cần lưu ý điều kiện về số lượng Kiểm soát viên, nhiệm kỳ, tiêu chuẩn và quyền, nghĩa vụ của Ban kiểm soát. Nếu lựa chọn mô hình không có Ban kiểm soát, doanh nghiệp phải bảo đảm đầy đủ các điều kiện về thành viên HĐQT độc lập và Ủy ban kiểm toán.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048