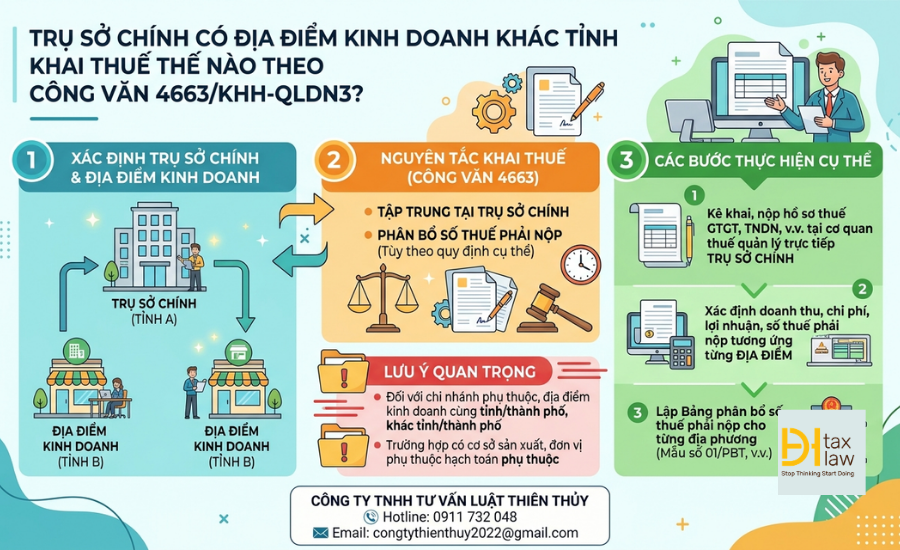
Khi doanh nghiệp đặt trụ sở chính tại một tỉnh nhưng có địa điểm kinh doanh tại tỉnh khác, vấn đề khai và nộp thuế có thể phức tạp hơn so với trường hợp toàn bộ hoạt động kinh doanh tập trung tại trụ sở chính.
Doanh nghiệp cần xác định địa điểm kinh doanh có thuộc trường hợp phải phân bổ nghĩa vụ thuế giữa các địa phương hay không, đồng thời xác định từng sắc thuế được khai tại đâu.
Nội dung này được Thuế tỉnh Khánh Hòa hướng dẫn tại Công văn 4663/KHH-QLDN3 ngày 28/8/2026, trong đó đề cập trường hợp doanh nghiệp có trụ sở chính ở địa phương khác nhưng có hoạt động khai thác, kinh doanh tại Khánh Hòa.
Vậy trụ sở chính có địa điểm kinh doanh khác tỉnh khai thuế như thế nào? Thuế GTGT, thuế TNDN, thuế tài nguyên và phí bảo vệ môi trường được kê khai ở đâu? Bài viết dưới đây sẽ giúp doanh nghiệp hệ thống lại các nguyên tắc quan trọng.
Không phải mọi địa điểm kinh doanh khác tỉnh đều mặc nhiên áp dụng cùng một phương thức khai thuế.
Theo Điều 15 Nghị định 252/2026/NĐ-CP, trường hợp người nộp thuế có hoạt động kinh doanh, đơn vị phụ thuộc hoặc địa điểm kinh doanh tại đơn vị hành chính cấp tỉnh khác nơi đặt trụ sở chính thì phải xác định nghĩa vụ khai và phân bổ thuế, khoản thu khác theo từng trường hợp cụ thể.
Trong đó, Nghị định 252/2026/NĐ-CP quy định một số trường hợp phải phân bổ thuế GTGT và thuế TNDN cho địa phương nơi phát sinh hoạt động kinh doanh.
Đáng chú ý là trường hợp:
Như vậy, khi có địa điểm kinh doanh khác tỉnh, doanh nghiệp cần xác định bản chất hoạt động tại địa điểm đó trước khi xác định phương thức khai thuế.
Công văn 4663/KHH-QLDN3 năm 2026 của Thuế tỉnh Khánh Hòa được ban hành để trả lời vướng mắc liên quan đến việc kê khai, nộp và phân bổ nghĩa vụ thuế đối với hoạt động khai thác khoáng sản.
Tình huống được đề cập là doanh nghiệp:
Đối với trường hợp này, Thuế tỉnh Khánh Hòa hướng dẫn doanh nghiệp thực hiện khai, nộp và phân bổ nghĩa vụ thuế theo quy định áp dụng đối với hoạt động phát sinh tại địa phương.
Điểm quan trọng cần rút ra là địa điểm kinh doanh khác tỉnh không nên được xem xét đơn thuần dựa trên tên gọi “địa điểm kinh doanh”. Doanh nghiệp phải xác định hoạt động thực tế tại địa điểm đó, phương thức sử dụng hóa đơn và việc tổ chức hạch toán thuế để xác định cách khai phù hợp.
Theo Điều 19 Thông tư 89/2026/TT-BTC, khai thuế GTGT về nguyên tắc được thực hiện theo tháng, trừ trường hợp người nộp thuế đủ điều kiện khai theo quý.
Đối với doanh nghiệp có hoạt động kinh doanh, đơn vị phụ thuộc hoặc địa điểm kinh doanh tại tỉnh khác, Thông tư 89/2026/TT-BTC quy định các phương thức khai thuế tương ứng với từng trường hợp.
Trường hợp thuộc diện phân bổ theo Điều 15 Nghị định 252/2026/NĐ-CP, doanh nghiệp có thể thực hiện khai thuế GTGT tập trung tại cơ quan thuế quản lý trực tiếp hoặc khai thuế GTGT tại địa phương nơi phát sinh hoạt động kinh doanh và phân bổ nghĩa vụ thuế theo quy định.
Tuy nhiên, có những trường hợp địa điểm kinh doanh tại tỉnh khác phải khai thuế GTGT trực tiếp tại cơ quan thuế quản lý khoản thu nơi phát sinh hoạt động.
Ví dụ, đơn vị phụ thuộc có tài khoản ngân hàng, trực tiếp bán hàng hóa, cung cấp dịch vụ và sử dụng hóa đơn của đơn vị phụ thuộc đăng ký với cơ quan thuế quản lý đơn vị phụ thuộc, đồng thời theo dõi, hạch toán đầy đủ thuế GTGT đầu ra, đầu vào thì thực hiện theo quy định tương ứng tại Thông tư 89/2026/TT-BTC.
Do đó, trước khi xác định nơi nộp tờ khai GTGT, doanh nghiệp cần kiểm tra ít nhất các yếu tố:
Địa điểm kinh doanh có thuộc trường hợp phải phân bổ không → ai sử dụng hóa đơn → hóa đơn đăng ký với cơ quan thuế nào → địa điểm có hạch toán đầy đủ thuế GTGT đầu ra, đầu vào hay không.
Thuế TNDN cũng có thể phát sinh nghĩa vụ phân bổ cho địa phương nơi có địa điểm kinh doanh.
Theo điểm b.3 khoản 2 Điều 15 Nghị định 252/2026/NĐ-CP, trường hợp đơn vị phụ thuộc, địa điểm kinh doanh là cơ sở sản xuất thuộc trường hợp phải phân bổ thuế TNDN thì doanh nghiệp thực hiện phân bổ nghĩa vụ thuế cho địa phương theo quy định.
Tuy nhiên, quy định này có ngoại lệ đối với:
Vì vậy, không nên hiểu rằng cứ có địa điểm kinh doanh khác tỉnh là phải tách riêng toàn bộ thuế TNDN để kê khai tại tỉnh đó.
Doanh nghiệp cần đối chiếu hoạt động thực tế với điều kiện phân bổ thuế TNDN trước khi thực hiện.
Để tránh kê khai sai địa bàn hoặc phân bổ sai nghĩa vụ thuế, doanh nghiệp nên rà soát theo trình tự:
Địa điểm chỉ thực hiện hoạt động thương mại, dịch vụ sẽ có cách xác định nghĩa vụ khác với địa điểm là cơ sở sản xuất, gia công, lắp ráp hoặc khai thác tài nguyên.
Cần xác định hóa đơn do trụ sở chính hay đơn vị phụ thuộc sử dụng, đăng ký với cơ quan thuế nào và doanh thu được ghi nhận ở đâu.
Địa điểm có theo dõi đầy đủ thuế GTGT đầu ra, đầu vào hay không là một trong những yếu tố quan trọng để xác định phương thức khai thuế.
Không nên gộp tất cả thành một câu hỏi “khai thuế ở đâu”. Doanh nghiệp cần xem riêng:
Nếu thuộc trường hợp phải phân bổ, doanh nghiệp cần xác định phương pháp, địa bàn và hồ sơ khai thuế tương ứng theo Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC.
Việc xác định cơ quan thuế tiếp nhận hồ sơ và phương thức khai thuế cho địa điểm kinh doanh khác tỉnh phụ thuộc vào loại hình hoạt động, cách hạch toán, hóa đơn và từng sắc thuế.
Luật Thiên Thủy có thể hỗ trợ doanh nghiệp:
Đặc biệt, đối với doanh nghiệp có mỏ khai thác, nhà máy, cơ sở sản xuất hoặc địa điểm kinh doanh tại tỉnh khác, việc rà soát sớm giúp hạn chế rủi ro phải điều chỉnh hồ sơ và nghĩa vụ thuế về sau.
Khi trụ sở chính và địa điểm kinh doanh nằm tại hai tỉnh khác nhau, doanh nghiệp không nên mặc định toàn bộ nghĩa vụ thuế đều được khai tại cơ quan thuế quản lý trụ sở chính.
Theo hướng dẫn tại Công văn 4663/KHH-QLDN3, cùng các quy định tại Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC, doanh nghiệp cần xác định bản chất hoạt động tại địa điểm kinh doanh, phương thức hạch toán, sử dụng hóa đơn và từng sắc thuế để xác định nơi khai, nộp và phân bổ nghĩa vụ thuế.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048