Giới thiệu
Báo cáo FDI là cách gọi phổ biến được doanh nghiệp sử dụng để chỉ các nghĩa vụ báo cáo liên quan đến dự án có vốn đầu tư nước ngoài. Tuy nhiên, về mặt pháp lý, “báo cáo FDI” không phải tên của một biểu mẫu duy nhất.
Đối với doanh nghiệp có vốn đầu tư nước ngoài, cần phân biệt ít nhất hai nhóm nghĩa vụ quan trọng:
Ngoài ra, doanh nghiệp FDI còn có thể phải thực hiện các báo cáo về thuế, kế toán, lao động, bảo hiểm, hải quan, thống kê hoặc hoạt động chuyên ngành. Các báo cáo này có căn cứ và thời hạn riêng, không nên gộp chung thành một loại “báo cáo FDI”.
Từ ngày 01/03/2026, Luật Đầu tư số 143/2025/QH15 có hiệu lực. Tiếp đó, Nghị định 96/2026/NĐ-CP được ban hành ngày 31/03/2026 và Thông tư 55/2026/TT-BTC có hiệu lực từ ngày 15/05/2026, tạo thành khung pháp lý mới về chế độ báo cáo hoạt động đầu tư tại Việt Nam.
Vì vậy, doanh nghiệp đang thực hiện dự án FDI cần rà soát lại loại báo cáo, thời hạn, biểu mẫu và phương thức nộp thay vì tiếp tục sử dụng các biểu mẫu hoặc hướng dẫn cũ.
1. Báo cáo FDI là gì?
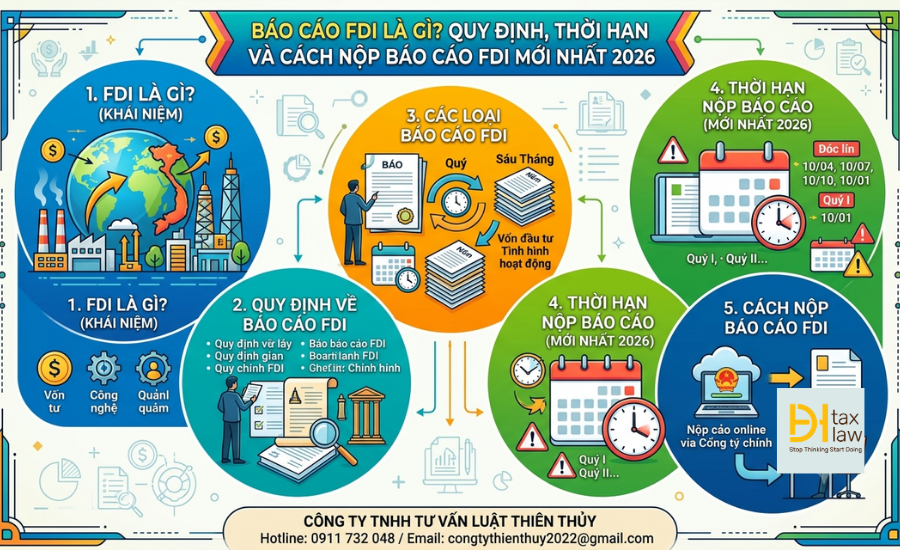
Báo cáo FDI là cách gọi không chính thức đối với các báo cáo mà nhà đầu tư, tổ chức kinh tế thực hiện dự án đầu tư phải cung cấp cho cơ quan nhà nước về tình hình triển khai dự án.
Theo Điều 47 Luật Đầu tư 2025, đối tượng thực hiện chế độ báo cáo hoạt động đầu tư tại Việt Nam bao gồm Bộ, cơ quan ngang Bộ, UBND cấp tỉnh, cơ quan đăng ký đầu tư, nhà đầu tư và tổ chức kinh tế thực hiện dự án đầu tư.
Như vậy, nghĩa vụ báo cáo không đơn thuần phụ thuộc vào việc doanh nghiệp có được gọi là “doanh nghiệp FDI” hay không. Điểm quan trọng là doanh nghiệp hoặc nhà đầu tư có dự án đầu tư thuộc phạm vi điều chỉnh của pháp luật đầu tư.
Thông tin được báo cáo nhằm giúp cơ quan quản lý theo dõi:
Do đó, doanh nghiệp không nên chỉ hiểu “báo cáo FDI” là một thủ tục hành chính đơn lẻ mà nên xây dựng lịch tuân thủ báo cáo đầu tư theo từng dự án.
2. Doanh nghiệp nào phải thực hiện báo cáo FDI?
Theo Luật Đầu tư 2025, nhà đầu tư và tổ chức kinh tế thực hiện dự án đầu tư thuộc đối tượng thực hiện chế độ báo cáo hoạt động đầu tư tại Việt Nam.
Trong thực tế, nhóm doanh nghiệp thường xuyên phải quan tâm đến nghĩa vụ này gồm:
Doanh nghiệp có vốn đầu tư nước ngoài và có dự án đầu tư
Đây là nhóm phổ biến nhất. Doanh nghiệp cần theo dõi thông tin trên Giấy chứng nhận đăng ký đầu tư (IRC), tình trạng dự án và tài khoản trên Hệ thống thông tin quốc gia về đầu tư.
Doanh nghiệp có nhiều dự án
Một doanh nghiệp có thể thực hiện nhiều dự án tại các địa điểm khác nhau. Khi đó, việc quản lý báo cáo cần tách theo từng dự án, tránh lấy toàn bộ số liệu của công ty để báo cáo cho một dự án.
Dự án chưa phát sinh doanh thu
Việc dự án chưa có doanh thu hoặc chưa đi vào hoạt động không đồng nghĩa với việc đương nhiên được miễn báo cáo.
Doanh nghiệp cần phản ánh đúng tình trạng thực tế, chẳng hạn dự án đang chuẩn bị đầu tư, đang xây dựng, chưa giải ngân, đang tạm ngừng hoặc đang gặp khó khăn về mặt bằng.
Dự án không thuộc diện cấp IRC
Luật Đầu tư 2025 quy định đối với dự án không thuộc diện cấp Giấy chứng nhận đăng ký đầu tư, nhà đầu tư vẫn phải thực hiện việc báo cáo cơ quan đăng ký đầu tư trước khi thực hiện dự án theo trường hợp luật định.
Vì vậy, không nên mặc định rằng không có IRC thì không có nghĩa vụ báo cáo đầu tư.
3. Có những loại báo cáo FDI nào?
Để tránh nhầm lẫn, doanh nghiệp nên chia thành các nhóm sau:
Báo cáo hoạt động đầu tư tại Việt Nam
Đây là chế độ báo cáo định kỳ quan trọng nhất đối với tổ chức kinh tế thực hiện dự án đầu tư.
Theo Điều 94 Nghị định 96/2026/NĐ-CP, tổ chức kinh tế thực hiện dự án đầu tư báo cáo cơ quan đăng ký đầu tư và cơ quan quản lý nhà nước về thống kê tại địa phương. Báo cáo gồm kỳ quý và năm.
Báo cáo giám sát, đánh giá đầu tư
Đây là chế độ báo cáo riêng, tập trung vào tình hình thực hiện, tiến độ, vốn, mục tiêu và các nội dung giám sát, đánh giá dự án.
Năm 2026, khung pháp lý về vấn đề này gồm Nghị định 19/2026/NĐ-CP và Thông tư 44/2026/TT-BTC. Nghị định 96/2026/NĐ-CP cũng sửa đổi, bổ sung một số nội dung của Nghị định 19/2026/NĐ-CP.
Báo cáo đột xuất
Nhà đầu tư, tổ chức kinh tế có thể phải cung cấp thông tin, báo cáo khi cơ quan nhà nước có thẩm quyền yêu cầu.
Báo cáo chuyên ngành
Doanh nghiệp FDI còn có thể phải thực hiện:
Các báo cáo này không phải là một phần của biểu mẫu báo cáo hoạt động đầu tư, dù số liệu giữa các báo cáo cần thống nhất hoặc có thể giải trình được khi có chênh lệch.
4. Báo cáo hoạt động đầu tư quý năm 2026
Đây là nội dung doanh nghiệp FDI cần đặc biệt lưu ý.
Theo Điều 94 Nghị định 96/2026/NĐ-CP, báo cáo quý được thực hiện trước ngày 10 của tháng đầu quý sau quý báo cáo.
Báo cáo quý gồm những nội dung gì?
Báo cáo quý tập trung vào các chỉ tiêu:
Doanh nghiệp cần lưu ý đây là số liệu liên quan đến dự án đầu tư, không phải lúc nào cũng đồng nhất với toàn bộ số liệu của pháp nhân.
Nếu một công ty thực hiện nhiều dự án hoặc đồng thời có hoạt động kinh doanh ngoài phạm vi dự án, cần có phương pháp xác định và đối chiếu số liệu phù hợp.
Hạn báo cáo quý
Ví dụ:
Đối với báo cáo quý IV/2026, thời hạn là trước ngày 10/01/2027.
5. Báo cáo hoạt động đầu tư năm
Báo cáo năm được thực hiện trước ngày 31/3 của năm sau năm báo cáo. Theo đó, báo cáo năm 2026 phải được thực hiện trước ngày 31/03/2027.
Nội dung báo cáo năm bao gồm các chỉ tiêu của báo cáo quý và bổ sung:
Điểm cần lưu ý là báo cáo năm không nên được thực hiện bằng cách cộng cơ học bốn báo cáo quý.
Doanh nghiệp nên đối chiếu số liệu báo cáo năm với:
Nếu có chênh lệch do phương pháp ghi nhận hoặc phân bổ theo dự án, doanh nghiệp nên lưu bảng đối chiếu và tài liệu giải trình.
6. Chậm nộp báo cáo FDI bị phạt bao nhiêu?
Nghĩa vụ báo cáo đầu tư không chỉ mang tính thủ tục. Doanh nghiệp có thể bị xử phạt nếu không thực hiện hoặc thực hiện không đúng quy định.
Theo Điều 15 Nghị định 122/2021/NĐ-CP, các hành vi liên quan đến báo cáo được quy định mức phạt đáng chú ý:
Nghị định 288/2026/NĐ-CP đã sửa đổi, bổ sung Nghị định 122/2021/NĐ-CP và có hiệu lực từ ngày 21/07/2026, vì vậy khi xử lý một vi phạm cụ thể cần kiểm tra phiên bản quy định xử phạt đang có hiệu lực tại thời điểm vi phạm.
Ngoài tiền phạt, doanh nghiệp còn có thể phải thực hiện hoặc bổ sung chế độ báo cáo theo yêu cầu của cơ quan có thẩm quyền.
7. Lịch báo cáo FDI doanh nghiệp cần nhớ trong năm 2026
Có thể quản lý nhanh theo lịch sau:
Loại báo cáo | Kỳ báo cáo | Thời hạn đáng chú ý |
|---|---|---|
Báo cáo hoạt động đầu tư | Quý I | Trước 10/04/2026 |
Báo cáo hoạt động đầu tư | Quý II | Trước 10/07/2026 |
Báo cáo hoạt động đầu tư | Quý III | Trước 10/10/2026 |
Báo cáo hoạt động đầu tư | Quý IV | Trước 10/01/2027 |
Báo cáo hoạt động đầu tư | Năm 2026 | Trước 31/03/2027 |
Báo cáo giám sát, đánh giá | 6 tháng | Trước 10/07/2026 |
Báo cáo giám sát, đánh giá | Năm 2026 | Trước 10/02/2027 |
Báo cáo giám sát, đánh giá | Trước điều chỉnh dự án | Theo trường hợp áp dụng |
Thời hạn báo cáo hoạt động đầu tư quý và năm được quy định tại Điều 94 Nghị định 96/2026/NĐ-CP; thời hạn báo cáo giám sát, đánh giá đầu tư được quy định tại Nghị định 19/2026/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định 96/2026/NĐ-CP.
Dịch vụ báo cáo FDI tại Luật Thiên Thủy
Việc lập báo cáo FDI không chỉ là nhập số liệu vào biểu mẫu. Nếu số liệu không khớp với IRC, kế toán, thuế hoặc tình hình thực tế của dự án, doanh nghiệp có thể phải giải trình hoặc điều chỉnh lại các kỳ đã báo cáo.
Luật Thiên Thủy có thể hỗ trợ doanh nghiệp:
Kết luận
Báo cáo FDI không phải một biểu mẫu duy nhất mà là cách gọi phổ biến đối với nhóm nghĩa vụ báo cáo liên quan đến dự án đầu tư có yếu tố nước ngoài.
Việc báo cáo đúng hạn và đúng số liệu không chỉ giúp doanh nghiệp hoàn thành nghĩa vụ hành chính mà còn tạo nền tảng dữ liệu thống nhất khi thực hiện các thủ tục như điều chỉnh IRC, điều chỉnh vốn, thay đổi tiến độ, thay đổi địa điểm, chuyển nhượng hoặc chấm dứt dự án đầu tư.
Doanh nghiệp FDI nên xây dựng lịch báo cáo riêng cho từng dự án, đồng thời lưu trữ đầy đủ báo cáo, biên nhận và dữ liệu nguồn để thuận tiện khi cơ quan quản lý yêu cầu kiểm tra hoặc giải trình.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048