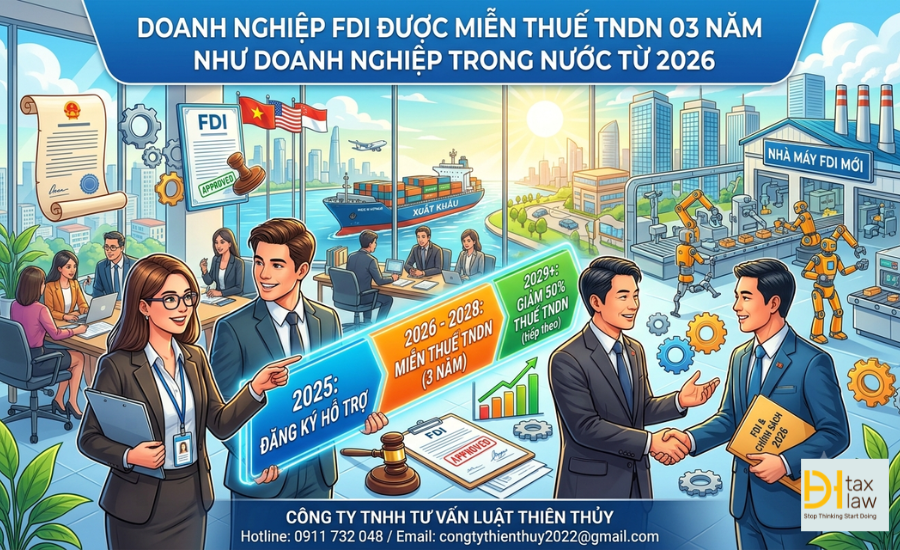
Từ năm 2026, chính sách hỗ trợ doanh nghiệp nhỏ và vừa có thêm nội dung đáng chú ý liên quan đến miễn thuế thu nhập doanh nghiệp (TNDN) trong 03 năm đầu hoạt động. Một vấn đề được nhiều nhà đầu tư quan tâm là chính sách này có áp dụng cho doanh nghiệp có vốn đầu tư nước ngoài (FDI) hay chỉ dành cho doanh nghiệp trong nước.
Theo nội dung hướng dẫn được đề cập tại Công văn số 3896/CT-CS ngày 11/6/2026 của Cục Thuế, doanh nghiệp FDI nếu đáp ứng đầy đủ điều kiện theo quy định về doanh nghiệp nhỏ và vừa thì có thể thuộc đối tượng được hưởng chính sách miễn thuế TNDN.
Đây là chính sách đáng chú ý đối với nhà đầu tư đang có kế hoạch thành lập công ty vốn nước ngoài tại Việt Nam, đặc biệt là các doanh nghiệp có quy mô nhỏ và vừa trong lĩnh vực công nghệ, dịch vụ, đổi mới sáng tạo và các ngành nghề có tiềm năng phát triển.
1. Vì sao phát sinh vướng mắc về ưu đãi thuế đối với doanh nghiệp FDI?
Trước năm 2026, chính sách ưu đãi thuế dành cho doanh nghiệp có vốn đầu tư nước ngoài thường được quan tâm dựa trên ngành nghề, địa bàn đầu tư, quy mô dự án và các điều kiện ưu đãi đầu tư khác.
Trong khi đó, Nghị quyết 198/2025/QH15 đưa ra nhiều cơ chế, chính sách đặc biệt nhằm hỗ trợ phát triển khu vực kinh tế tư nhân, trong đó có chính sách miễn thuế TNDN cho doanh nghiệp nhỏ và vừa trong thời gian 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Sau đó, Chính phủ ban hành Nghị định 20/2026/NĐ-CP để hướng dẫn việc thực hiện chính sách này.
Tuy nhiên, trong thực tế phát sinh cách hiểu khác nhau về việc doanh nghiệp FDI có thuộc phạm vi được hưởng chính sách miễn thuế hay không.
Một số ý kiến cho rằng chính sách được đặt trong bối cảnh hỗ trợ kinh tế tư nhân nên chỉ áp dụng cho doanh nghiệp trong nước. Trong khi đó, cách hiểu khác cho rằng pháp luật không đặt ra điều kiện loại trừ doanh nghiệp có vốn đầu tư nước ngoài nếu doanh nghiệp đáp ứng đầy đủ tiêu chí doanh nghiệp nhỏ và vừa.
Do đó, việc hướng dẫn thống nhất của cơ quan thuế có ý nghĩa quan trọng đối với doanh nghiệp FDI mới thành lập trong năm 2026.
2. Doanh nghiệp FDI có được miễn thuế TNDN 03 năm không?
Có, doanh nghiệp FDI có thể được hưởng chính sách miễn thuế TNDN trong 03 năm nếu đáp ứng đầy đủ các điều kiện theo quy định.
Việc xác định doanh nghiệp có thuộc đối tượng được hưởng ưu đãi hay không không chỉ dựa vào việc doanh nghiệp có vốn Việt Nam hay vốn nước ngoài mà còn phải xem xét các điều kiện pháp luật quy định đối với doanh nghiệp nhỏ và vừa.
Theo nội dung được hướng dẫn, chính sách không đặt ra nguyên tắc loại trừ doanh nghiệp FDI chỉ vì doanh nghiệp có nhà đầu tư nước ngoài.
Do đó, doanh nghiệp có vốn đầu tư nước ngoài được thành lập và hoạt động hợp pháp tại Việt Nam, đồng thời đáp ứng tiêu chí doanh nghiệp nhỏ và vừa và các điều kiện khác theo quy định, có thể được hưởng chính sách miễn thuế TNDN.
Thời gian miễn thuế
Thời gian ưu đãi được xác định là:
03 năm kể từ ngày doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Doanh nghiệp cần xác định chính xác thời điểm được cấp đăng ký doanh nghiệp lần đầu để xác định thời gian áp dụng chính sách.
3. Điều kiện để doanh nghiệp FDI được hưởng ưu đãi thuế
Không phải tất cả doanh nghiệp FDI đều đương nhiên được miễn thuế TNDN trong 03 năm.
Doanh nghiệp cần đáp ứng các điều kiện theo quy định, trong đó đáng chú ý là:
3.1. Được thành lập và hoạt động hợp pháp tại Việt Nam
Doanh nghiệp phải được thành lập và hoạt động theo quy định của pháp luật Việt Nam.
Đối với doanh nghiệp có vốn đầu tư nước ngoài, quá trình thành lập thường liên quan đến các thủ tục về đầu tư và đăng ký doanh nghiệp tùy từng trường hợp.
3.2. Đáp ứng tiêu chí doanh nghiệp nhỏ và vừa
Đây là một trong những điều kiện quan trọng để xem xét chính sách miễn thuế.
Việc xác định doanh nghiệp nhỏ và vừa được thực hiện dựa trên các tiêu chí theo pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa, trong đó có thể bao gồm:
Doanh nghiệp cần đối chiếu quy mô thực tế với tiêu chí pháp luật áp dụng tại thời điểm xác định.
3.3. Không thuộc trường hợp bị loại trừ
Ngoài việc đáp ứng tiêu chí doanh nghiệp nhỏ và vừa, doanh nghiệp còn phải kiểm tra xem mình có thuộc các trường hợp không được hưởng chính sách miễn thuế theo quy định hay không.
Đây là bước quan trọng để tránh việc áp dụng ưu đãi thuế không đúng đối tượng.
4. Những trường hợp không được miễn thuế TNDN
Chính sách miễn thuế được xây dựng nhằm hỗ trợ doanh nghiệp mới thành lập và hoạt động thực chất. Vì vậy, pháp luật có những quy định nhằm hạn chế trường hợp doanh nghiệp thực hiện tái cấu trúc hoặc thay đổi hình thức hoạt động chỉ nhằm mục đích tiếp tục hưởng ưu đãi.
Một số trường hợp cần lưu ý gồm doanh nghiệp được thành lập trên cơ sở:
Do đó, khi thành lập doanh nghiệp mới, nhà đầu tư không nên chỉ căn cứ vào việc doanh nghiệp có quy mô nhỏ và vừa mà cần kiểm tra toàn bộ điều kiện áp dụng chính sách miễn thuế.
5. Ý nghĩa của chính sách miễn thuế đối với doanh nghiệp FDI
Việc doanh nghiệp FDI đáp ứng điều kiện doanh nghiệp nhỏ và vừa có thể được hưởng chính sách miễn thuế TNDN trong 03 năm đầu có ý nghĩa đáng kể đối với hoạt động đầu tư tại Việt Nam.
Thứ nhất, giảm chi phí trong giai đoạn đầu hoạt động
Giai đoạn đầu thành lập doanh nghiệp thường phát sinh nhiều khoản chi phí như:
Chính sách miễn thuế TNDN nếu được áp dụng sẽ góp phần giảm áp lực tài chính cho doanh nghiệp trong giai đoạn đầu.
Thứ hai, tạo điều kiện cho doanh nghiệp FDI quy mô nhỏ và vừa
Các doanh nghiệp FDI quy mô nhỏ, startup có vốn nước ngoài hoặc doanh nghiệp hoạt động trong lĩnh vực công nghệ có thể quan tâm đặc biệt đến chính sách này.
Thứ ba, tăng tính hấp dẫn của môi trường đầu tư
Việc áp dụng chính sách dựa trên quy mô và điều kiện của doanh nghiệp thay vì chỉ dựa vào nguồn gốc vốn có thể góp phần tạo môi trường đầu tư minh bạch và cạnh tranh hơn.
6. Doanh nghiệp FDI cần lưu ý gì khi thành lập?
Để hạn chế rủi ro trong quá trình hoạt động và có cơ sở xác định các chính sách ưu đãi thuế, nhà đầu tư nước ngoài nên chuẩn bị đầy đủ thủ tục ngay từ giai đoạn đầu tư.
6.1. Thực hiện thủ tục đầu tư
Tùy từng dự án, nhà đầu tư có thể phải thực hiện thủ tục cấp Giấy chứng nhận đăng ký đầu tư (IRC) trước khi thành lập doanh nghiệp.
6.2. Thành lập doanh nghiệp
Sau khi đáp ứng điều kiện đầu tư, nhà đầu tư thực hiện thủ tục thành lập doanh nghiệp và được cấp Giấy chứng nhận đăng ký doanh nghiệp (ERC) theo quy định.
6.3. Thực hiện góp vốn đúng quy định
Nhà đầu tư cần bảo đảm thực hiện việc góp vốn đúng thời hạn, đúng hình thức và đúng quy định về quản lý ngoại hối.
Trường hợp thuộc đối tượng phải sử dụng tài khoản vốn đầu tư trực tiếp, doanh nghiệp cần thực hiện đúng quy định về mở và sử dụng tài khoản.
6.4. Thực hiện chế độ báo cáo
Doanh nghiệp FDI cần chú ý các nghĩa vụ báo cáo liên quan đến hoạt động đầu tư, thuế và hoạt động kinh doanh.
6.5. Kiểm tra điều kiện hưởng ưu đãi thuế
Ngay khi thành lập, doanh nghiệp nên xác định:
Việc xác định đúng ngay từ đầu giúp doanh nghiệp hạn chế nguy cơ áp dụng sai chính sách thuế.
Dịch vụ tư vấn doanh nghiệp FDI tại Luật Thiên Thủy
Việc thành lập và vận hành doanh nghiệp có vốn đầu tư nước ngoài thường liên quan đồng thời đến pháp luật đầu tư, doanh nghiệp, thuế, ngoại hối và các nghĩa vụ báo cáo.
Luật Thiên Thủy cung cấp dịch vụ tư vấn và hỗ trợ pháp lý cho nhà đầu tư nước ngoài, bao gồm:
Luật Thiên Thủy hỗ trợ nhà đầu tư từ bước đánh giá điều kiện đầu tư, chuẩn bị hồ sơ, thực hiện thủ tục xin giấy phép đến tư vấn các vấn đề pháp lý phát sinh trong quá trình doanh nghiệp hoạt động tại Việt Nam.
Kết luận
Chính sách miễn thuế TNDN trong 03 năm đầu đối với doanh nghiệp nhỏ và vừa là một trong những nội dung được nhiều doanh nghiệp quan tâm trong năm 2026. Doanh nghiệp FDI không mặc nhiên bị loại khỏi chính sách này chỉ vì có vốn đầu tư nước ngoài.
Tuy nhiên, để được hưởng ưu đãi, doanh nghiệp cần đáp ứng đầy đủ các điều kiện về đối tượng, quy mô và không thuộc trường hợp bị loại trừ theo quy định.
Đối với nhà đầu tư đang có kế hoạch thành lập công ty vốn nước ngoài tại Việt Nam, việc xác định chính xác điều kiện ưu đãi thuế ngay từ giai đoạn chuẩn bị đầu tư có thể giúp doanh nghiệp chủ động xây dựng phương án tài chính và hạn chế rủi ro pháp lý.
Nếu cần tư vấn thành lập công ty FDI, xin IRC, điều chỉnh IRC, góp vốn nhà đầu tư nước ngoài hoặc chính sách thuế đối với doanh nghiệp FDI, khách hàng có thể liên hệ Luật Thiên Thủy để được hỗ trợ theo từng trường hợp cụ thể.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048