Tạm ngừng hoạt động, kinh doanh là giải pháp được nhiều doanh nghiệp, hộ kinh doanh và người nộp thuế lựa chọn khi cần tạm thời dừng hoạt động nhưng chưa muốn chấm dứt hoàn toàn hoạt động kinh doanh.
Tuy nhiên, tạm ngừng kinh doanh không đồng nghĩa với việc người nộp thuế hoàn toàn không còn nghĩa vụ với cơ quan thuế. Trong thời gian tạm ngừng, người nộp thuế vẫn phải tuân thủ một số quy định liên quan đến hồ sơ khai thuế, hóa đơn, nghĩa vụ thuế còn tồn đọng và các quyết định quản lý thuế.
Từ ngày 01/07/2026, các trách nhiệm này được quy định tại Nghị định 252/2026/NĐ-CP. Vậy người nộp thuế cần thực hiện những gì trong thời gian tạm ngừng hoạt động, kinh doanh?
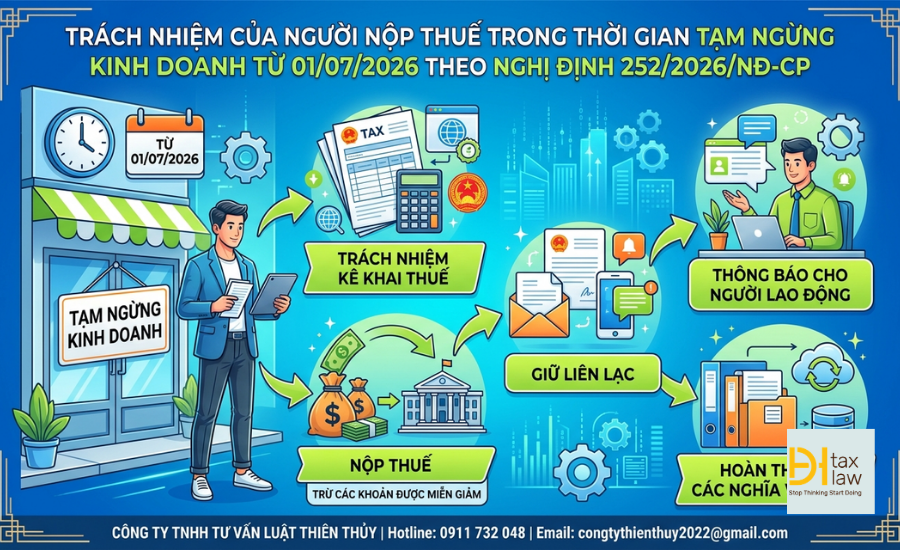
Theo quy định tại điểm c khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP, về nguyên tắc, trong thời gian tạm ngừng hoạt động, kinh doanh, người nộp thuế không phải nộp hồ sơ khai thuế.
Quy định này giúp giảm đáng kể nghĩa vụ kê khai định kỳ đối với doanh nghiệp đang thực sự tạm ngừng hoạt động.
Tuy nhiên, cần lưu ý rằng việc không phải nộp hồ sơ khai thuế không áp dụng tuyệt đối trong mọi trường hợp.
Nếu người nộp thuế tạm ngừng hoạt động, kinh doanh không trọn tháng, quý, năm dương lịch hoặc năm tài chính, người nộp thuế vẫn phải thực hiện nghĩa vụ khai thuế đối với kỳ tương ứng theo quy định.
Ví dụ:
Vì vậy, khi lập hồ sơ tạm ngừng, doanh nghiệp nên xác định chính xác ngày bắt đầu và ngày kết thúc tạm ngừng để xác định nghĩa vụ kê khai thuế tương ứng.
Một trong những nội dung doanh nghiệp cần đặc biệt lưu ý là không được sử dụng hóa đơn trong thời gian tạm ngừng hoạt động, kinh doanh.
Điều này xuất phát từ việc doanh nghiệp đã đăng ký trạng thái tạm ngừng và không còn thực hiện hoạt động kinh doanh bình thường trong thời gian này.
Do đó, doanh nghiệp không nên tiếp tục xuất hóa đơn cho các giao dịch phát sinh trong thời gian đã đăng ký tạm ngừng.
Nghị định 252/2026/NĐ-CP đồng thời quy định ngoại lệ đối với trường hợp người nộp thuế được cơ quan thuế chấp thuận sử dụng hóa đơn theo quy định của pháp luật về hóa đơn.
Trong trường hợp này, người nộp thuế phải thực hiện nộp hồ sơ khai thuế theo quy định.
Như vậy, có thể hiểu theo hai trường hợp:
Trường hợp | Nghĩa vụ |
|---|---|
Tạm ngừng và không được chấp thuận sử dụng hóa đơn | Không được sử dụng hóa đơn; không phải nộp hồ sơ khai thuế theo nguyên tắc chung |
Được cơ quan thuế chấp thuận sử dụng hóa đơn | Được sử dụng hóa đơn theo phạm vi được chấp thuận và phải thực hiện khai thuế |
Doanh nghiệp cần tránh tình trạng đã đăng ký tạm ngừng nhưng vẫn xuất hóa đơn như đang hoạt động bình thường, vì có thể dẫn đến việc phải giải trình và xử lý nghĩa vụ thuế liên quan.
Không.
Việc tạm ngừng hoạt động, kinh doanh chỉ làm thay đổi trạng thái hoạt động của người nộp thuế trong một khoảng thời gian nhất định, không làm chấm dứt các nghĩa vụ thuế đã phát sinh trước thời điểm tạm ngừng.
Theo Nghị định 252/2026/NĐ-CP, trong thời gian tạm ngừng, người nộp thuế vẫn phải chấp hành các quyết định, thông báo của cơ quan quản lý thuế liên quan đến:
Do đó, tạm ngừng kinh doanh không phải là biện pháp để “đóng băng” hoặc xóa nghĩa vụ thuế đã phát sinh.
Ví dụ, doanh nghiệp còn nợ tiền thuế trước thời điểm tạm ngừng thì trong thời gian tạm ngừng, cơ quan thuế vẫn có quyền thực hiện các biện pháp quản lý và thu hồi khoản nợ theo quy định.
Không phải mọi trường hợp đều phải thực hiện một thông báo riêng.
Nếu người nộp thuế tiếp tục hoạt động, kinh doanh trở lại đúng thời hạn đã đăng ký, người nộp thuế không phải thông báo với cơ quan nơi đã đăng ký tạm ngừng hoạt động, kinh doanh theo quy định nêu trên.
Tuy nhiên, nếu người nộp thuế muốn hoạt động trở lại trước thời hạn đã đăng ký, thủ tục sẽ khác tùy từng trường hợp.
Người nộp thuế phải thông báo với cơ quan nơi đã đăng ký tạm ngừng và thực hiện đầy đủ các quy định về thuế, bao gồm nghĩa vụ nộp hồ sơ khai thuế theo quy định.
Người nộp thuế phải thông báo cho cơ quan thuế quản lý trực tiếp chậm nhất 01 ngày làm việc trước khi tiếp tục hoạt động, kinh doanh trở lại trước thời hạn.
Đây là điểm doanh nghiệp cần lưu ý nếu muốn hoạt động sớm hơn thời gian đã đăng ký.
Thủ tục tạm ngừng kinh doanh tưởng đơn giản nhưng nếu xác định sai thời điểm tạm ngừng, không xử lý các nghĩa vụ thuế trước khi tạm ngừng hoặc tiếp tục sử dụng hóa đơn trong thời gian tạm ngừng, doanh nghiệp có thể phát sinh thêm thủ tục và rủi ro pháp lý.
Luật Thiên Thủy cung cấp dịch vụ tư vấn và hỗ trợ doanh nghiệp thực hiện thủ tục tạm ngừng kinh doanh, bao gồm:
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048