Từ ngày 01/7/2026, quy định về tạm hoãn xuất cảnh do nợ thuế được thực hiện theo Nghị định 252/2026/NĐ-CP. Quy định mới đáng chú ý khi xác định cụ thể các trường hợp cá nhân, chủ hộ kinh doanh, người đại diện theo pháp luật và một số đối tượng khác có thể bị tạm hoãn xuất cảnh do chưa hoàn thành nghĩa vụ thuế.
Đáng chú ý, đối với cá nhân kinh doanh và chủ hộ kinh doanh, trường hợp thuộc diện bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có thể bị tạm hoãn xuất cảnh khi số tiền thuế nợ từ 50 triệu đồng trở lên và đã quá thời hạn nộp từ 120 ngày trở lên.
Vậy cụ thể các trường hợp tạm hoãn xuất cảnh do nợ thuế từ ngày 01/7/2026 là gì? Quy trình cơ quan thuế thực hiện tạm hoãn xuất cảnh ra sao? Người nộp thuế cần làm gì để được hủy tạm hoãn xuất cảnh?
Bài viết dưới đây sẽ phân tích chi tiết theo quy định mới nhất.
1. Các trường hợp tạm hoãn xuất cảnh do nợ thuế từ ngày 01/7/2026
Căn cứ khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP, từ ngày 01/7/2026 có các trường hợp tạm hoãn xuất cảnh do nợ thuế sau:
1.1. Cá nhân kinh doanh, chủ hộ kinh doanh nợ thuế từ 50 triệu đồng
Cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có thể bị tạm hoãn xuất cảnh nếu:
Như vậy, cần lưu ý rằng không phải mọi trường hợp chủ hộ kinh doanh có nợ thuế đều bị tạm hoãn xuất cảnh.
Đối với trường hợp này, phải đồng thời đáp ứng điều kiện về tình trạng bị cưỡng chế, số tiền thuế nợ và thời gian quá hạn theo quy định.
1.2. Người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi của doanh nghiệp nợ từ 500 triệu đồng
Cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp hoặc người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã có thể bị tạm hoãn xuất cảnh khi tổ chức thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế và:
Đây là ngưỡng nợ thuế cao hơn so với trường hợp cá nhân kinh doanh, chủ hộ kinh doanh.
1.3. Không hoạt động tại địa chỉ đã đăng ký
Một trường hợp khác có thể dẫn đến tạm hoãn xuất cảnh do nợ thuế là người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Đối tượng áp dụng gồm:
Điều kiện là cơ quan quản lý thuế có đủ căn cứ xác định và đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo, nếu người nộp thuế không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định thì có thể bị tạm hoãn xuất cảnh.
1.4. Cá nhân người nước ngoài còn nợ thuế
Cá nhân là người nước ngoài có số tiền thuế nợ quá thời hạn nộp nhưng chưa hoàn thành nghĩa vụ nộp thuế cũng thuộc trường hợp có thể bị tạm hoãn xuất cảnh.
Do đó, người nước ngoài đang làm việc, đầu tư hoặc phát sinh nghĩa vụ thuế tại Việt Nam cần chủ động kiểm tra và hoàn thành nghĩa vụ thuế trước khi xuất cảnh.
1.5. Người Việt Nam xuất cảnh để định cư ở nước ngoài còn nợ thuế
Người Việt Nam xuất cảnh để định cư ở nước ngoài hoặc người Việt Nam định cư ở nước ngoài trước khi xuất cảnh khỏi Việt Nam nhưng còn nợ thuế quá hạn và chưa hoàn thành nghĩa vụ nộp thuế cũng thuộc trường hợp tạm hoãn xuất cảnh theo quy định.
2. Bảng tổng hợp các trường hợp tạm hoãn xuất cảnh do nợ thuế
Đối tượng | Điều kiện | Mức nợ | Thời gian quá hạn |
|---|---|---|---|
Cá nhân kinh doanh, chủ hộ kinh doanh | Đang bị cưỡng chế thuế | Từ 50 triệu đồng | Từ 120 ngày |
Chủ sở hữu hưởng lợi/người đại diện theo pháp luật của DN, HTX, LHHTX | Tổ chức đang bị cưỡng chế thuế | Từ 500 triệu đồng | Từ 120 ngày |
Cá nhân kinh doanh, chủ hộ kinh doanh và một số cá nhân liên quan không hoạt động tại địa chỉ đăng ký | Có thông báo của cơ quan thuế | Không xác định theo ngưỡng 50/500 triệu đồng | Sau 120 ngày kể từ thông báo |
Cá nhân người nước ngoài | Có thuế nợ quá hạn | Theo quy định | Quá hạn |
Người Việt Nam xuất cảnh để định cư ở nước ngoài | Còn nợ thuế quá hạn | Theo quy định | Quá hạn |
3. Có phải cứ nợ thuế là bị tạm hoãn xuất cảnh?
Không.
Đây là vấn đề cần đặc biệt lưu ý khi áp dụng quy định tạm hoãn xuất cảnh do nợ thuế.
Ví dụ, đối với cá nhân kinh doanh và chủ hộ kinh doanh, trường hợp tại điểm a khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP phải đồng thời đáp ứng các điều kiện:
Bị cưỡng chế thuế + nợ từ 50 triệu đồng + quá hạn từ 120 ngày.
Do đó, việc phát sinh một khoản thuế chưa nộp không đồng nghĩa với việc người nộp thuế ngay lập tức bị tạm hoãn xuất cảnh.
Tuy nhiên, các trường hợp khác tại Điều 28 có điều kiện áp dụng riêng. Vì vậy, cần xác định chính xác đối tượng và tình trạng nghĩa vụ thuế trước khi kết luận một cá nhân có thuộc diện bị tạm hoãn xuất cảnh hay không.
4. Quy trình tạm hoãn xuất cảnh do nợ thuế từ 01/7/2026
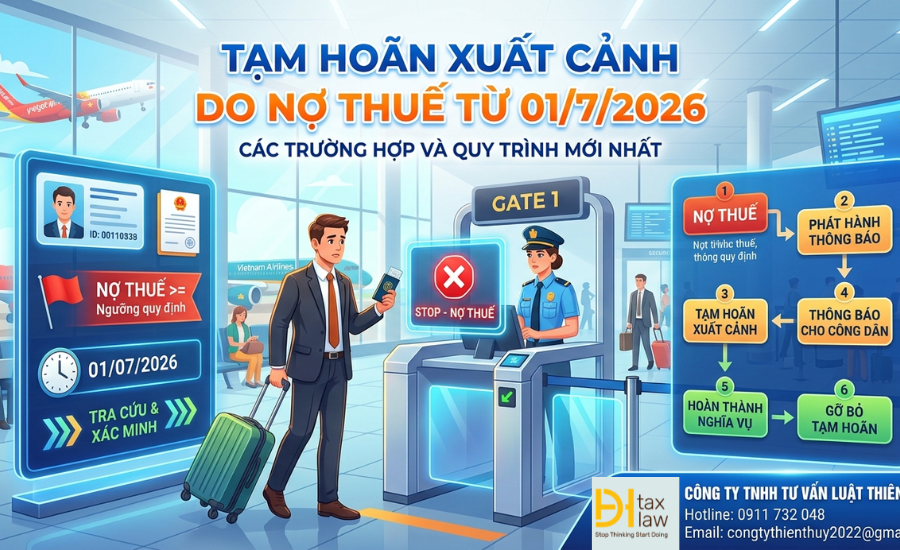
Căn cứ khoản 3 Điều 28 Nghị định 252/2026/NĐ-CP, quy trình tạm hoãn xuất cảnh do nợ thuế được thực hiện thông qua hệ thống thông tin giữa cơ quan quản lý thuế và cơ quan quản lý xuất nhập cảnh.
Bước 1: Cơ quan thuế thông báo trước 30 ngày
Đối với các trường hợp thuộc điểm a, b, c khoản 1 Điều 28, trước thời điểm dự kiến áp dụng biện pháp tạm hoãn xuất cảnh 30 ngày, cơ quan quản lý thuế gửi thông báo đến tài khoản giao dịch thuế điện tử của người nộp thuế.
Thông báo đồng thời được công khai trên trang thông tin điện tử của cơ quan quản lý thuế.
Đây là thời gian để người nộp thuế kiểm tra nghĩa vụ thuế và chủ động khắc phục trước khi biện pháp tạm hoãn xuất cảnh được áp dụng.
Bước 2: Cơ quan thuế gửi thông báo tạm hoãn xuất cảnh
Nếu đến thời hạn được ghi trong thông báo mà người nộp thuế vẫn chưa hoàn thành nghĩa vụ thuế và vẫn thuộc trường hợp phải tạm hoãn xuất cảnh, cơ quan quản lý thuế gửi thông báo áp dụng biện pháp tạm hoãn xuất cảnh đến:
Thông tin cũng được công khai trên trang thông tin điện tử của cơ quan quản lý thuế.
Bước 3: Cơ quan quản lý xuất nhập cảnh thực hiện tạm hoãn xuất cảnh
Ngay trong ngày nhận được thông báo tạm hoãn xuất cảnh từ hệ thống của cơ quan quản lý thuế, cơ quan quản lý xuất nhập cảnh có trách nhiệm thực hiện việc tạm hoãn xuất cảnh theo quy định.
Như vậy, quy trình có thể khái quát:
Xác định điều kiện → thông báo trước 30 ngày → người nộp thuế khắc phục nghĩa vụ → nếu chưa khắc phục thì thông báo tạm hoãn → cơ quan xuất nhập cảnh thực hiện tạm hoãn.
5. Trình tự tạm hoãn xuất cảnh đối với người nước ngoài
Đối với cá nhân người nước ngoài thuộc trường hợp tạm hoãn xuất cảnh, cơ quan quản lý thuế gửi thông báo áp dụng biện pháp tạm hoãn xuất cảnh đến Hệ thống của cơ quan quản lý xuất nhập cảnh và tài khoản giao dịch thuế điện tử của người bị tạm hoãn xuất cảnh.
Thông báo đồng thời được công khai trên trang thông tin điện tử của cơ quan quản lý thuế.
Người nước ngoài đang có nghĩa vụ thuế tại Việt Nam vì vậy cần kiểm tra tình trạng thuế trước khi thực hiện kế hoạch xuất cảnh.
6. Gia hạn tạm hoãn xuất cảnh đối với người nước ngoài
Theo khoản 4 Điều 28 Nghị định 252/2026/NĐ-CP, đối với người nước ngoài, nếu đến thời điểm hết thời hạn tạm hoãn xuất cảnh theo pháp luật về xuất cảnh, nhập cảnh mà người nộp thuế vẫn chưa hoàn thành nghĩa vụ thuế thuộc trường hợp luật định thì cơ quan quản lý thuế thực hiện thủ tục gia hạn.
Cụ thể, chậm nhất 30 ngày trước ngày hết thời hạn tạm hoãn xuất cảnh, cơ quan quản lý thuế gửi thông báo gia hạn tạm hoãn xuất cảnh đến:
Thông tin gia hạn đồng thời được công khai trên trang thông tin điện tử của cơ quan quản lý thuế.
7. Làm thế nào để được hủy tạm hoãn xuất cảnh do nợ thuế?
Khi nguyên nhân dẫn đến tạm hoãn xuất cảnh được xử lý, người nộp thuế cần kiểm tra và bảo đảm thông tin nghĩa vụ thuế trên hệ thống đã được cập nhật.
Đối với cá nhân kinh doanh, chủ hộ kinh doanh, việc giảm số tiền thuế nợ xuống dưới ngưỡng theo quy định có thể là căn cứ để cơ quan quản lý thuế thực hiện hủy bỏ biện pháp tạm hoãn xuất cảnh trong trường hợp tương ứng.
Do đó, người nộp thuế nên:
Lưu ý: Không nên chỉ căn cứ vào việc đã nộp tiền mà mặc nhiên cho rằng tình trạng tạm hoãn xuất cảnh đã được hủy. Người nộp thuế nên kiểm tra việc cập nhật thông tin trên hệ thống trước khi thực hiện kế hoạch xuất cảnh.
Câu hỏi thường gặp về tạm hoãn xuất cảnh do nợ thuế
Chủ hộ kinh doanh nợ bao nhiêu tiền thuế thì bị tạm hoãn xuất cảnh?
Theo quy định áp dụng từ ngày 01/7/2026, cá nhân kinh doanh và chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có thể bị tạm hoãn xuất cảnh khi nợ từ 50 triệu đồng trở lên và khoản nợ đã quá hạn từ 120 ngày trở lên.
Doanh nghiệp nợ bao nhiêu tiền thì người đại diện theo pháp luật có thể bị tạm hoãn xuất cảnh?
Đối với trường hợp luật định, người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi của doanh nghiệp có thể bị tạm hoãn xuất cảnh khi doanh nghiệp thuộc diện bị cưỡng chế và có số tiền thuế nợ từ 500 triệu đồng trở lên, quá hạn từ 120 ngày trở lên.
Nợ thuế dưới 50 triệu đồng có bị tạm hoãn xuất cảnh không?
Không thể kết luận trong mọi trường hợp là không. Ngưỡng 50 triệu đồng áp dụng cho trường hợp cá nhân kinh doanh, chủ hộ kinh doanh thuộc điểm a khoản 1 Điều 28. Các trường hợp khác có điều kiện áp dụng riêng.
Có thể hủy tạm hoãn xuất cảnh sau khi xử lý nợ thuế không?
Có. Khi người nộp thuế đáp ứng điều kiện theo quy định để hủy bỏ tạm hoãn xuất cảnh, cơ quan quản lý thuế thực hiện cập nhật và gửi thông tin đến cơ quan quản lý xuất nhập cảnh theo quy định.
Nghị định 252/2026/NĐ-CP quy định tạm hoãn xuất cảnh từ khi nào?
Các quy định mới về quản lý thuế, trong đó có quy định về tạm hoãn xuất cảnh do nợ thuế, được áp dụng từ ngày 01/7/2026.
Kết luận
Từ ngày 01/7/2026, Nghị định 252/2026/NĐ-CP quy định cụ thể các trường hợp tạm hoãn xuất cảnh do nợ thuế, trong đó đáng chú ý là cá nhân kinh doanh, chủ hộ kinh doanh có số tiền thuế nợ từ 50 triệu đồng và quá hạn từ 120 ngày nếu thuộc trường hợp bị cưỡng chế.
Đối với người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp luật định, ngưỡng nợ được xác định là từ 500 triệu đồng và quá hạn từ 120 ngày.
Việc chủ động kiểm tra nghĩa vụ thuế, xử lý nợ thuế và theo dõi tình trạng tạm hoãn xuất cảnh là cần thiết, đặc biệt đối với người đang có kế hoạch xuất cảnh, người nước ngoài đang làm việc tại Việt Nam và chủ hộ kinh doanh.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048
Email: congtythienthuy2022@gmail.com