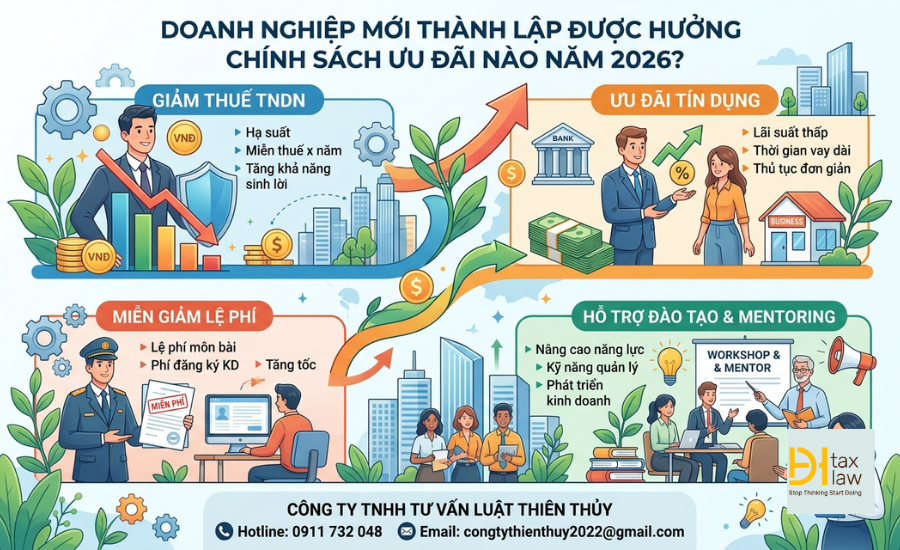
Doanh nghiệp mới thành lập thường phải đối mặt với nhiều chi phí trong giai đoạn đầu hoạt động. Vì vậy, pháp luật hiện hành có nhiều chính sách hỗ trợ về thuế, tiếp cận thị trường, đào tạo, chuyển đổi số, khoa học công nghệ và các lĩnh vực khác.
Tuy nhiên, không phải mọi doanh nghiệp mới thành lập đều đương nhiên được hưởng tất cả các chính sách ưu đãi. Nhiều chính sách chỉ áp dụng cho doanh nghiệp nhỏ và vừa hoặc doanh nghiệp đáp ứng thêm điều kiện về ngành nghề, lĩnh vực, địa bàn, quy mô và hình thức đầu tư.
Đặc biệt, từ năm 2026, chính sách miễn thuế thu nhập doanh nghiệp trong 03 năm đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu là một trong những ưu đãi đáng chú ý nhất.
1. Doanh nghiệp mới thành lập có được miễn thuế TNDN 3 năm không?
Có, nếu doanh nghiệp đáp ứng điều kiện là doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu và không thuộc trường hợp bị loại trừ.
Theo khoản 4 Điều 10 Nghị quyết 198/2025/QH15 và khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp.
Đây là chính sách có ý nghĩa đặc biệt đối với doanh nghiệp mới thành lập bởi trước đây việc ưu đãi thuế thường gắn với dự án đầu tư thuộc ngành nghề hoặc địa bàn ưu đãi. Từ chính sách mới, một doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu có thể được hưởng miễn thuế TNDN ngay cả khi không thuộc một ngành nghề ưu đãi đầu tư riêng biệt, nếu đáp ứng đầy đủ điều kiện.
Điều kiện để được miễn thuế TNDN 3 năm
Doanh nghiệp cần đáp ứng đồng thời các điều kiện chính:
Doanh nghiệp nhỏ và vừa được xác định theo tiêu chí của Luật Hỗ trợ doanh nghiệp nhỏ và vừa và văn bản hướng dẫn.
Những doanh nghiệp nào không được hưởng miễn thuế 3 năm?
Không phải cứ thành lập một pháp nhân mới là được tính lại ưu đãi.
Nghị định 20/2026/NĐ-CP loại trừ, trong đó có:
Do đó, trước khi xác định doanh nghiệp có được miễn thuế TNDN 3 năm hay không, cần kiểm tra cả lịch sử thành lập và người có liên quan, thay vì chỉ dựa vào ngày cấp Giấy chứng nhận đăng ký doanh nghiệp.
2. Doanh nghiệp mới thành lập có được hưởng thuế suất TNDN 15% hoặc 17%?
Ngoài chính sách miễn thuế 3 năm, doanh nghiệp quy mô nhỏ còn có thể được hưởng mức thuế suất TNDN thấp hơn mức thuế suất phổ thông 20%.
Theo Điều 10 Luật Thuế thu nhập doanh nghiệp 2025:
Tổng doanh thu năm | Thuế suất TNDN |
|---|---|
Không quá 03 tỷ đồng | 15% |
Trên 03 tỷ đồng đến không quá 50 tỷ đồng | 17% |
Trường hợp thông thường khác | 20% |
Luật Thuế TNDN 2025 có hiệu lực từ ngày 01/10/2025.
Tuy nhiên, cần phân biệt thuế suất theo quy mô doanh thu với miễn thuế TNDN 3 năm dành cho doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu.
Nói cách khác, đây là hai chính sách khác nhau. Doanh nghiệp cần xác định mình thuộc trường hợp nào và cách áp dụng cụ thể theo quy định thuế hiện hành.
Đặc biệt, đối với doanh nghiệp mới thành lập, việc xác định doanh thu làm căn cứ áp dụng mức thuế suất 15% hoặc 17% được thực hiện theo quy định riêng đối với doanh nghiệp mới thành lập. Doanh nghiệp không nên mặc nhiên lấy vốn điều lệ để xác định mức thuế suất.
3. Doanh nghiệp chuyển đổi từ hộ kinh doanh có được ưu đãi thuế không?
Đây cũng là trường hợp được nhiều doanh nghiệp quan tâm.
Pháp luật thuế hiện hành có chính sách riêng đối với doanh nghiệp thành lập mới từ hộ kinh doanh.
Theo quy định về thuế TNDN, doanh nghiệp thuộc trường hợp đáp ứng điều kiện được thành lập mới từ hộ kinh doanh có thể được miễn thuế TNDN trong 02 năm liên tục kể từ khi có thu nhập chịu thuế theo quy định tương ứng.
Đây là chính sách khác với chính sách miễn thuế 03 năm dành cho doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu theo Nghị định 20/2026/NĐ-CP.
Do đó, doanh nghiệp chuyển đổi từ hộ kinh doanh cần xác định chính xác điều kiện của từng chính sách và quy định về trường hợp được áp dụng đồng thời hoặc lựa chọn chính sách có lợi hơn nếu pháp luật cho phép.
Bộ Tài chính cũng đã có hướng dẫn về mối quan hệ giữa chính sách miễn thuế 02 năm đối với doanh nghiệp thành lập mới từ hộ kinh doanh và chính sách miễn thuế 03 năm đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu.
4. Doanh nghiệp mới thành lập được hưởng ưu đãi trong lựa chọn nhà thầu
Một chính sách đáng chú ý khác dành cho doanh nghiệp nhỏ và vừa là ưu đãi trong lựa chọn nhà thầu.
Theo Điều 11 Nghị quyết 198/2025/QH15, đối với:
sử dụng ngân sách nhà nước và có giá gói thầu không quá 20 tỷ đồng, gói thầu được dành cho doanh nghiệp nhỏ và vừa.
Trong nhóm này, pháp luật còn ưu tiên doanh nghiệp do:
Như vậy, nếu doanh nghiệp mới thành lập đáp ứng tiêu chí doanh nghiệp nhỏ và vừa thì ngoài chính sách về thuế, doanh nghiệp còn có cơ hội tiếp cận một số gói thầu sử dụng ngân sách nhà nước theo cơ chế ưu đãi này.
5. Doanh nghiệp mới thành lập được hỗ trợ về chuyển đổi số
Đối với doanh nghiệp nhỏ và vừa, Nhà nước cũng có chính sách hỗ trợ chuyển đổi số và ứng dụng công nghệ.
Nghị quyết 198/2025/QH15 quy định Nhà nước bố trí kinh phí để cung cấp miễn phí một số nền tảng số, phần mềm kế toán dùng chung cho doanh nghiệp nhỏ, doanh nghiệp siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh theo quy định của Chính phủ.
Đây là chính sách đáng chú ý đối với doanh nghiệp mới thành lập bởi các doanh nghiệp trong giai đoạn đầu thường có nhu cầu lớn về:
Bên cạnh đó, doanh nghiệp còn có thể được hưởng các chương trình hỗ trợ chuyển đổi số theo từng chương trình, địa phương và nhóm đối tượng cụ thể.
6. Hỗ trợ nghiên cứu khoa học, công nghệ và đổi mới sáng tạo
Nếu doanh nghiệp mới thành lập hoạt động trong lĩnh vực công nghệ hoặc có hoạt động nghiên cứu và phát triển, chính sách hỗ trợ khoa học, công nghệ và đổi mới sáng tạo cũng rất đáng quan tâm.
Theo Điều 12 Nghị quyết 198/2025/QH15:
Đây là chính sách phù hợp với các doanh nghiệp khởi nghiệp công nghệ, doanh nghiệp phát triển phần mềm, sản phẩm công nghệ hoặc mô hình kinh doanh dựa trên đổi mới sáng tạo.
7. Doanh nghiệp nhỏ và vừa được hỗ trợ đào tạo, nâng cao năng lực quản trị
Doanh nghiệp mới thành lập, đặc biệt là doanh nghiệp nhỏ và vừa, có thể tiếp cận các chương trình hỗ trợ về:
Nghị quyết 198/2025/QH15 còn quy định Nhà nước cung cấp miễn phí một số dịch vụ tư vấn pháp lý, đào tạo về quản trị doanh nghiệp, kế toán, thuế và nhân sự cho doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh.
Đồng thời, Nhà nước triển khai chương trình đào tạo, bồi dưỡng đội ngũ giám đốc điều hành đến năm 2030.
Đây là nhóm chính sách doanh nghiệp mới thành lập nên chủ động tìm hiểu vì việc hỗ trợ thường được triển khai thông qua các chương trình cụ thể chứ không phải tự động áp dụng cho mọi doanh nghiệp.
8. Doanh nghiệp mới thành lập có được hỗ trợ pháp lý không?
Có.
Doanh nghiệp nhỏ và vừa là một trong những nhóm được Nhà nước hỗ trợ tiếp cận thông tin và pháp lý.
Đặc biệt, Thủ tướng Chính phủ đã phê duyệt Chương trình hỗ trợ pháp lý liên ngành cho doanh nghiệp nhỏ và vừa, hộ kinh doanh giai đoạn 2026–2030 tại Quyết định 84/QĐ-TTg ngày 14/01/2026.
Thông qua các chương trình hỗ trợ, doanh nghiệp có thể tiếp cận thông tin pháp luật, tài liệu hướng dẫn, tư vấn và các hoạt động hỗ trợ pháp lý theo từng chương trình.
Đối với doanh nghiệp mới thành lập, đây là nguồn hỗ trợ hữu ích để hạn chế rủi ro liên quan đến:
9. Doanh nghiệp mới thành lập cần đáp ứng điều kiện gì để được hưởng ưu đãi?
Có thể khái quát thành 4 nhóm điều kiện doanh nghiệp cần kiểm tra:
Nội dung | Điều cần kiểm tra |
|---|---|
| Tư cách doanh nghiệp | Có phải doanh nghiệp nhỏ và vừa hay không |
| Thời điểm thành lập | Có phải đăng ký kinh doanh lần đầu hay không |
| Ngành nghề, dự án | Có thuộc ngành nghề/lĩnh vực được ưu đãi hay không |
| Địa bàn | Dự án có thực hiện tại địa bàn được ưu đãi hay không |
| Lịch sử doanh nghiệp | Có thuộc trường hợp thành lập lại, chuyển đổi, sáp nhập, chia, tách hoặc trường hợp bị loại trừ hay không |
| Điều kiện riêng | Có đáp ứng điều kiện của từng chương trình hỗ trợ hay không |
Đặc biệt, đối với ưu đãi miễn thuế TNDN 03 năm, doanh nghiệp cần kiểm tra kỹ quy định tại Nghị định 20/2026/NĐ-CP về các trường hợp không được áp dụng.
Kết luận
Năm 2026, doanh nghiệp mới thành lập có thể tiếp cận nhiều chính sách hỗ trợ đáng chú ý. Trong đó, nổi bật nhất là:
Điểm quan trọng là doanh nghiệp mới thành lập không mặc nhiên được hưởng tất cả các chính sách trên. Doanh nghiệp cần xác định đúng quy mô, thời điểm đăng ký, ngành nghề, địa bàn và tình trạng pháp lý để xác định chính sách ưu đãi tương ứng.
Nếu cần rà soát doanh nghiệp có thuộc diện miễn thuế TNDN 03 năm, áp dụng thuế suất 15%/17% hoặc hưởng ưu đãi đầu tư khác, doanh nghiệp nên thực hiện đánh giá ngay từ thời điểm thành lập để tránh bỏ sót quyền lợi hoặc áp dụng sai chính sách.
Luật Thiên Thủy cung cấp dịch vụ tư vấn thành lập doanh nghiệp, tư vấn thuế và rà soát chính sách ưu đãi đầu tư, hỗ trợ doanh nghiệp xác định đúng điều kiện và hồ sơ cần thiết để áp dụng ưu đãi theo quy định hiện hành.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048
Email: congtythienthuy2022@gmail.com