Từ năm 2026, chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh có nhiều thay đổi quan trọng. Đáng chú ý, phương pháp thuế khoán được chấm dứt, ngưỡng doanh thu không phải nộp thuế được nâng lên 1 tỷ đồng/năm, đồng thời lệ phí môn bài cũng không còn được thu, nộp từ ngày 01/01/2026.
Vì vậy, những thông tin trước đây về việc hộ kinh doanh phải nộp lệ phí môn bài hoặc doanh thu trên 100 triệu đồng đã phải nộp thuế TNCN không còn phù hợp với chính sách thuế hiện hành.
1. Hộ kinh doanh, cá nhân kinh doanh là gì?
Hộ kinh doanh là hình thức kinh doanh do một cá nhân hoặc các thành viên hộ gia đình đăng ký thành lập và chịu trách nhiệm đối với hoạt động kinh doanh theo quy định pháp luật.
Trong khi đó, cá nhân kinh doanh là cá nhân trực tiếp thực hiện hoạt động sản xuất, kinh doanh hàng hóa, cung cấp dịch vụ hoặc các hoạt động kinh doanh khác thuộc phạm vi điều chỉnh của pháp luật thuế.
Các hoạt động có thể phát sinh nghĩa vụ thuế rất đa dạng, chẳng hạn:
Do đó, việc xác định có phải nộp thuế hay không và số thuế phải nộp bao nhiêu không chỉ phụ thuộc vào việc có đăng ký hộ kinh doanh hay không mà còn phụ thuộc vào doanh thu, ngành nghề và phương thức kinh doanh.
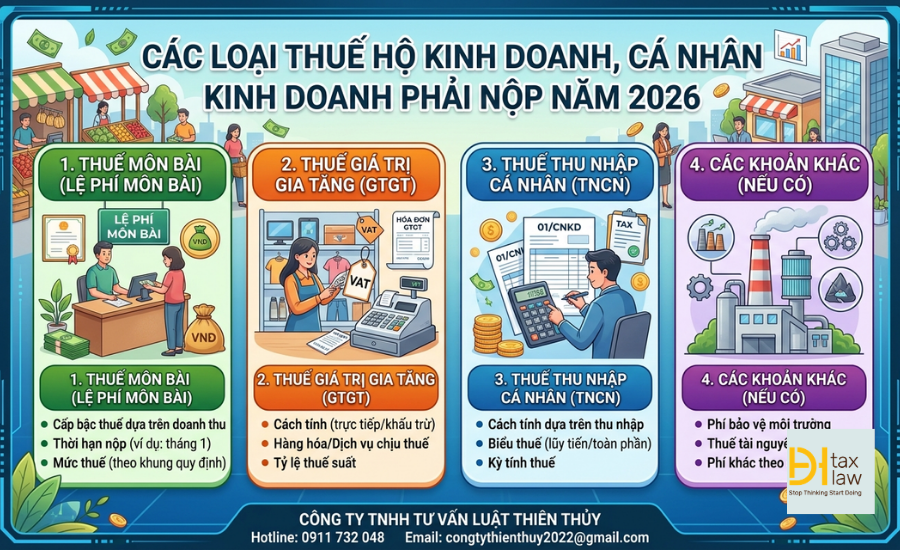
2. Năm 2026 hộ kinh doanh, cá nhân kinh doanh phải nộp những loại thuế nào?
Một điểm rất đáng chú ý là từ năm 2026, lệ phí môn bài đã được chấm dứt thu, nộp. Đồng thời, hộ kinh doanh, cá nhân kinh doanh không còn áp dụng phương pháp thuế khoán.
Về cơ bản, hộ kinh doanh và cá nhân kinh doanh có thể phát sinh các nghĩa vụ thuế sau:
Loại thuế/nghĩa vụ | Có thể phát sinh? | Căn cứ chủ yếu |
|---|---|---|
Thuế giá trị gia tăng (GTGT) | Có | Doanh thu và hoạt động kinh doanh |
Thuế thu nhập cá nhân (TNCN) | Có | Doanh thu/phương pháp tính thuế |
Lệ phí môn bài | Không còn từ năm 2026 | Nghị quyết 198/2025/QH15 |
Thuế tiêu thụ đặc biệt | Có, nếu kinh doanh hàng hóa/dịch vụ thuộc diện chịu thuế | Luật Thuế tiêu thụ đặc biệt |
Thuế bảo vệ môi trường | Có, nếu thuộc đối tượng chịu thuế | Luật Thuế bảo vệ môi trường |
Thuế tài nguyên | Có, nếu khai thác tài nguyên thuộc đối tượng chịu thuế | Luật Thuế tài nguyên |
Như vậy, không phải mọi hộ kinh doanh đều phải nộp tất cả các loại thuế trên. Hai sắc thuế cần đặc biệt quan tâm đối với hoạt động kinh doanh thông thường là thuế GTGT và thuế TNCN.
3. Thuế GTGT của hộ kinh doanh, cá nhân kinh doanh được tính như thế nào?
Thuế GTGT là một trong những khoản thuế quan trọng đối với hộ kinh doanh có doanh thu vượt ngưỡng chịu thuế.
Luật Thuế giá trị gia tăng số 48/2024/QH15 có hiệu lực từ ngày 01/07/2025 và là một trong những căn cứ quan trọng điều chỉnh chính sách thuế GTGT hiện nay.
Đối với hộ kinh doanh, cá nhân kinh doanh, việc tính thuế phụ thuộc vào hoạt động kinh doanh và phương pháp áp dụng theo quy định.
Có thể hiểu đơn giản:
Thuế GTGT phải nộp = Doanh thu tính thuế × Tỷ lệ thuế GTGT tương ứng
Tỷ lệ thuế được xác định theo từng nhóm ngành nghề.
Ví dụ, hoạt động phân phối, cung cấp hàng hóa sẽ có tỷ lệ thuế khác với hoạt động dịch vụ hoặc sản xuất, vận tải, xây dựng.
Do đó, không nên áp dụng một tỷ lệ thuế chung cho tất cả hộ kinh doanh.
Ví dụ
Một hộ kinh doanh hoạt động trong lĩnh vực bán hàng hóa có doanh thu thuộc diện chịu thuế. Khi đó, doanh thu thực tế của hộ kinh doanh được xác định làm căn cứ tính thuế và áp dụng tỷ lệ thuế GTGT tương ứng với hoạt động phân phối, cung cấp hàng hóa.
Nếu hộ kinh doanh đồng thời có nhiều ngành nghề thì cần phân loại doanh thu theo từng hoạt động để xác định tỷ lệ thuế phù hợp.
4. Thuế TNCN của hộ kinh doanh, cá nhân kinh doanh
Bên cạnh thuế GTGT, hộ kinh doanh, cá nhân kinh doanh có doanh thu trên ngưỡng chịu thuế còn có thể phải nộp thuế thu nhập cá nhân.
Điểm cần lưu ý là cách tính thuế TNCN năm 2026 không nên áp dụng máy móc công thức và tỷ lệ của Thông tư 40/2021/TT-BTC như các bài viết cũ.
Nghị định 68/2026/NĐ-CP đã thiết lập chính sách thuế mới đối với hộ kinh doanh, cá nhân kinh doanh và được sửa đổi bởi Nghị định 141/2026/NĐ-CP.
Tùy trường hợp, việc tính thuế được thực hiện theo phương pháp và mức thuế suất tương ứng với doanh thu, ngành nghề và quy mô kinh doanh.
Do đó, khi tính thuế TNCN cần xác định ít nhất:
Đặc biệt, không nên tiếp tục sử dụng thông tin “doanh thu trên 100 triệu đồng/năm thì phải nộp thuế TNCN” như quy định chung hiện hành. Mức 100 triệu đồng trong các bài viết cũ đã không còn phù hợp với chính sách thuế năm 2026.
5. Hộ kinh doanh có doanh thu dưới 1 tỷ đồng có phải xuất hóa đơn điện tử không?
Không phải mọi trường hợp đều bắt buộc.
Theo Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc trường hợp phải áp dụng hóa đơn điện tử theo quy định.
Ngược lại, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống, nếu đáp ứng điều kiện và có nhu cầu, có thể đăng ký sử dụng hóa đơn điện tử.
Vì vậy, cần phân biệt:
Câu hỏi thường gặp về thuế hộ kinh doanh năm 2026
Hộ kinh doanh doanh thu dưới 1 tỷ đồng có phải đóng thuế không?
Theo chính sách hiện hành, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc trường hợp không phải nộp thuế GTGT và thuế TNCN. Tuy nhiên, vẫn phải thực hiện các nghĩa vụ thông báo, kê khai doanh thu theo quy định.
Năm 2026 hộ kinh doanh còn phải đóng lệ phí môn bài không?
Không. Việc thu, nộp lệ phí môn bài đã chấm dứt từ ngày 01/01/2026.
Năm 2026 còn thuế khoán không?
Không. Từ ngày 01/01/2026, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế.
Doanh thu trên 1 tỷ đồng có bắt buộc dùng hóa đơn điện tử không?
Có. Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc trường hợp phải áp dụng hóa đơn điện tử theo quy định.
Doanh thu 1 tỷ đồng có phải nộp thuế không?
Theo quy định hiện hành, mức doanh thu từ 1 tỷ đồng trở xuống thuộc ngưỡng không phải nộp thuế GTGT và TNCN. Do đó, doanh thu đúng 1 tỷ đồng vẫn thuộc ngưỡng này.
Kết luận
Chính sách thuế đối với hộ kinh doanh và cá nhân kinh doanh năm 2026 đã thay đổi đáng kể so với các năm trước.
Những điểm quan trọng cần nhớ gồm:
Do chính sách thuế năm 2026 có nhiều thay đổi, hộ kinh doanh không nên áp dụng máy móc các công thức, mức doanh thu hoặc thông tin về thuế khoán của những năm trước.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048